


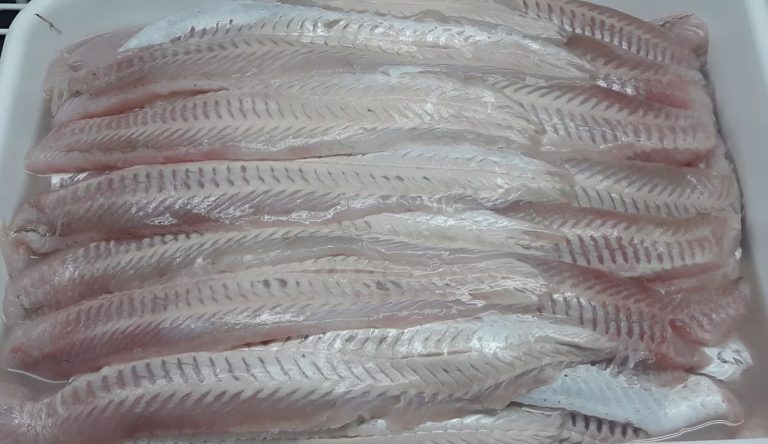
La merluza común llega a octubre con mayor interés comprador internacional y operaciones de filete elaborado a bordo que alcanzaron los US$4.000 por tonelada. El relevamiento de PESCARE recoge una demanda más activa en Italia y Francia, ratificada recientemente en España durante Conxemar 2026. Para Mar del Plata, principal centro de descarga y procesamiento de la especie, ese escenario ofrece una salida comercial favorable frente a un consumo interno debilitado.
La mejora exportadora coincide con un aumento del costo de abastecimiento. En el muelle, el pescado se mantiene alrededor de $1.400 por kilo en boca de bodega, después de cotizar aproximadamente $700 por kilo durante mas de 20 meses. La suba responde a mayores costos operativos de la flota fresquera, al impulso de los pedidos externos y a las interrupciones provocadas por el mal tiempo durante los últimos sesenta días.
Los registros de la Secretaría de Agricultura, Ganadería y Pesca permiten dimensionar la actividad al 6 de octubre de 2026:
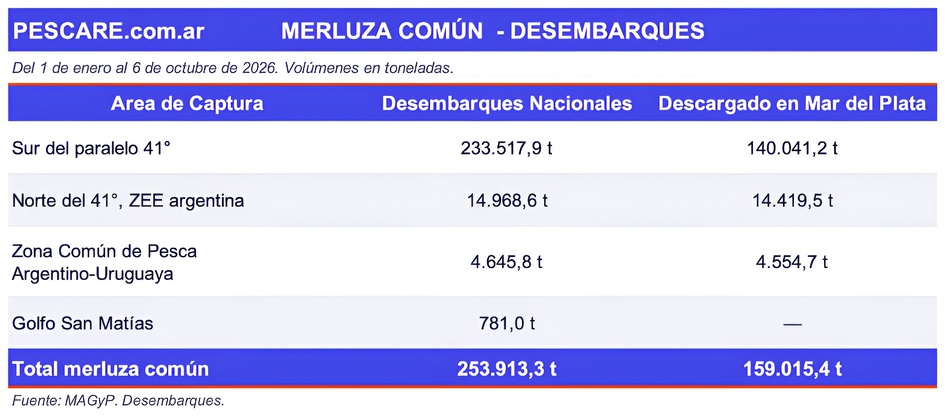
Mar del Plata concentra el 62,6% de las descargas nacionales de merluza común. El stock sur, que representa cerca del 92% del volumen desembarcado de la especie en el país, sostiene buena parte del abastecimiento portuario.
La distribución por flota muestra el peso de la elaboración en tierra: los fresqueros de altura acumulan 151.735,8 toneladas, frente a 87.106,9 toneladas de los congeladores arrastreros. El primer segmento entrega materia prima para las plantas; el segundo incorpora procesamiento y conservación a bordo. Esa composición determina dónde se realiza el trabajo industrial asociado a cada captura.
El crecimiento también se observa al comparar períodos equivalentes. Las series mensuales permiten reconstruir el acumulado enero–septiembre de 2024, 2025 y 2026, separado del corte general al 6 de octubre:
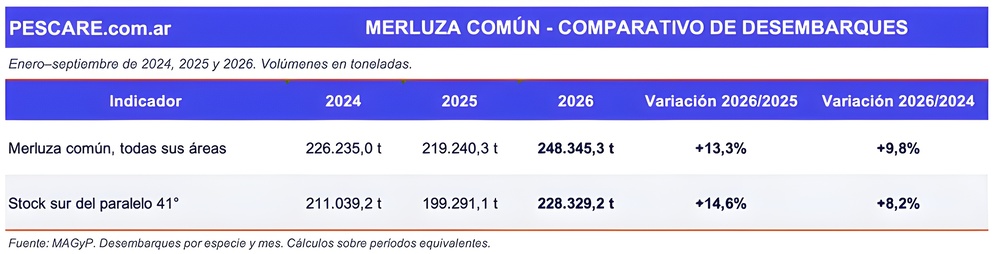
Septiembre tuvo especial incidencia en ese resultado. Las descargas del stock sur alcanzaron 39.353 toneladas, frente a 23.156,1 toneladas en igual mes de 2025 y 25.664,4 en 2024. El incremento fue del 69,9% interanual y del 53,3% respecto de dos años atrás.
En la operatoria reciente, la disponibilidad del recurso permitió reducir la duración de las mareas del segmento fresquero relevado por PESCARE: el promedio pasó de 7,28 a 5,82 días en un mes, una disminución del 20,1%.
El rendimiento durante el viaje convive con las restricciones meteorológicas para salir y permanecer en zona de pesca. Las ventanas de buen tiempo condicionan la secuencia de arribos y, con ella, la continuidad del suministro a las plantas. Para el establecimiento elaborador, recibir pescado con regularidad permite programar el fileteado y cumplir los compromisos de entrega.
La duplicación del precio de la materia prima agrega una exigencia financiera inmediata. Cada tonelada comprada demanda ahora $700.000 adicionales respecto de tres meses atrás, antes de incorporar los costos de transformación y comercialización. El capital necesario para sostener un mismo volumen de compras aumentó considerablemente.
El rendimiento industrial define cuánto de ese desembolso se traslada a cada kilo de filete. A su vez, las partidas elaboradas a bordo en buques congeladores que alcanzaron los US$4.000 por tonelada corresponden a un producto terminado, cuyo valor responde a su calidad, presentación y condiciones de venta. La rentabilidad de cada circuito depende de su propia estructura de costos.
La señal comercial recogida en Conxemar coincide con las declaraciones de Raúl Cereseto, quien describió mayores pedidos de merluza y filetes acompañados por precios favorables. El empresario vinculó esa demanda con la posibilidad de ampliar el procesamiento en tierra y sostener actividad durante más meses del año.
Los encuentros europeos también dejaron indicaciones sobre el producto buscado. El subsecretario de Recursos Acuáticos y Pesca, Juan Antonio López Cazorla, señaló que los compradores franceses requieren mayor elaboración y formatos pequeños destinados directamente al consumidor. Para las empresas fileteras, esa orientación abre espacio a porciones y presentaciones adaptadas a cada canal comercial.
El contexto competitivo ofrece otra referencia. Sea Harvest, productor sudafricano de merluza, comunicó el 1 de septiembre que la demanda en sus principales destinos exportadores permanecía firme. Su perspectiva para el resto del año combinaba esa fortaleza comercial con una reducción del 5% en la captura máxima permisible y mayores costos operativos. Aunque corresponde a otra pesquería, la información muestra condiciones de oferta más ajustadas en un proveedor competidor de pescado blanco.
En el mercado argentino, el relevamiento de nuestra redacción registra una menor demanda, afectada por las restricciones económicas de los consumidores y por hábitos que limitan la frecuencia de compra de pescado. Para las pequeñas y medianas procesadoras, esa debilidad tiene un agravante: la exportación exige un capital de trabajo que muchas plantas quedan lejos de poder financiar.
Días atrás, un empresario del sector manufacturero, con importante crecimiento en los últimos años y planta en la zona de industrial del barrio puerto, describió a este medio cómo se vive esa diferencia desde el establecimiento que compra pescado, lo procesa y necesita volver a cobrar para seguir trabajando.
“Es imposible para nosotros apuntar a la exportación. El capital de trabajo se multiplica exponencialmente. Tenés que soportar el costo financiero de al menos noventa días hasta que, en el mejor de los casos, puedas contar con el pago”, explicó apuntando a una operatoria para grandes grupos empresarios.
En su planta, el calendario financiero se organiza alrededor de obligaciones mucho más próximas. “Cada viernes hay que pagar la mano de obra. Los cheques entregados por las compras permiten extender los plazos, aunque esa facilidad tiene un límite; cuando la rueda queda completa, los vencimientos llegan todos los días”. Mientras espera cobrar una operación, el establecimiento debe financiar las siguientes.
“¿Cómo hacés para aguantar una exportación?”, planteó. “Para el procesador chico y mediano, la única salida es el mercado interno. Dependemos de él, porque acá la rueda es más chica”.
La explicación pone una condición concreta sobre las oportunidades que llegan del exterior; entre el pedido del comprador y el cobro del embarque, alguien tiene que financiar el pescado y todo el trabajo incorporado. Para una planta con recursos limitados, sostener ese intervalo puede comprometer el dinero que necesita para su operatoria cotidiana.
“Para nosotros, Conxemar, París y otros mercados es netamente para exportadores. Nosotros, como muchos colegas, estamos en el mercado interno porque es imposible soportar las cargas financieras de la operatoria de comercio exterior”, sostuvo.
Esa dependencia los deja expuestos a la capacidad de compra del consumidor argentino. El empresario describió una actividad en la que los costos avanzan y el precio de venta encuentra un techo: “Vamos haciendo malabares para sostener una actividad donde los costos se actualizan exponencialmente y el precio de venta a consumo es el mismo”.
Desde su perspectiva, la distancia entre las empresas con acceso al financiamiento y los establecimientos más chicos se amplía. “El mercado apunta a un selecto sector, los grandes. Como pasa con la minería, la energía y el petróleo; el resto galgueamos como podemos para subsistir”, expresó.
En la administración diaria, esa dificultad obliga a revisar cada desembolso. “Un día pagás más en mano de obra, otro día pagás menos y así la vamos llevando”, relató. La continuidad de su empresa descansa, según explicó, en una estructura pequeña y en la disciplina para controlar gastos y costos.
“La situación es difícil, pero dentro de todo nosotros nos mantenemos porque es una empresa chica y tenemos disciplinado el control de gastos y costos”, afirmó. Su última advertencia resume el margen con el que trabaja ese segmento manufacturero: “Si hacés mal el número, no te levantás más. A esta altura, nosotros hacemos lo que podemos no lo que quisiéramos. La operatoria pasó a manos grandes, lamentablemente”.


