
Brasil compró 14.905 toneladas de filet de merluza argentina entre enero y septiembre de 2026 por USD 52,4 millones, con un precio FOB promedio de USD 3.513 por tonelada. El volumen se mantuvo prácticamente estable respecto del año anterior, pero el valor unitario aumentó un 12% interanual, una mejora que confirma la recuperación comercial del producto en uno de sus principales mercados internacionales a los que se encolumna detrás de Francia, Italia y España. El mercado de fondo está pedido y con mayor demanda.
Los datos provienen del informe de exportaciones elaborado por la Cámara de Armadores de Pesqueros y Congeladores de la Argentina (CAPeCA), sobre estadísticas del Instituto Nacional de Estadística y Censos (INDEC). Brasil se mantiene como el segundo comprador de filet argentino, detrás de España, que durante el mismo período adquirió 17.526 toneladas.
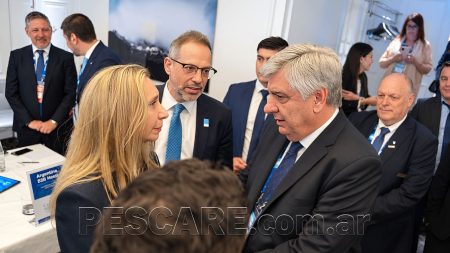
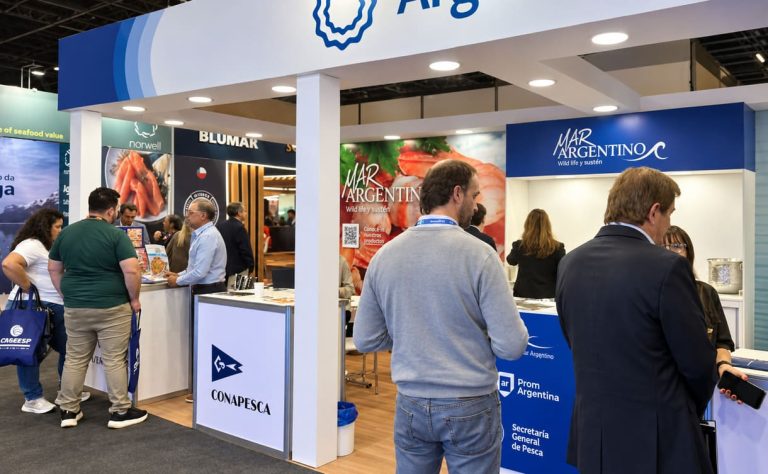
La evolución de esos valores coincidió con la participación argentina en Seafood Show Latin America 2026, realizada del 20 al 22 de octubre en San Pablo, donde la industria buscó ampliar sus relaciones con importadores, mayoristas y distribuidores del principal mercado sudamericano.
La delegación estuvo integrada por Conarpesa e Iberconsa, de Chubut, y Newsan y Buena Proa S.A., de Mar del Plata, con el acompañamiento de PromArgentina y el Consejo Federal Pesquero (CFP), bajo la marca comercial Mar Argentino, salvaje y austral.
El encuentro reunió a representantes de alrededor de cien empresas de unos veinte países y contempló un programa específico con 140 compradores del comercio minorista y gastronómico brasileño. La participación nacional permitió presentar su oferta ante operadores interesados en abastecimiento, procesamiento y distribución de productos pesqueros.
Detrás de esa actividad comercial aparece una característica que define las posibilidades de crecimiento: Brasil sostiene una demanda importante de merluza argentina, pero los compradores incorporan exigencias cada vez más específicas sobre rendimiento, peso neto, uniformidad de los filetes y continuidad de suministro.
Un mercado donde la merluza concentra las compras argentinas
Las estadísticas permiten dimensionar la escala de esa relación. De acuerdo con el Informe de Coyuntura de diciembre de 2025, elaborado por la Dirección de Planificación Pesquera, las exportaciones argentinas de productos pesqueros a Brasil alcanzaron 24.038 toneladas por USD 77,7 millones durante aquel ejercicio.
Ese valor representó aproximadamente el 4% de las exportaciones pesqueras identificadas al cierre de diciembre. Posteriormente, la Secretaría de Agricultura actualizó las cifras generales del sector, que terminaron ubicándose en USD 2.010 millones durante 2025.
La importancia comercial de Brasil presenta así una particularidad: constituye uno de los principales socios económicos de la Argentina, aunque absorbe una proporción relativamente reducida de sus exportaciones pesqueras.
La merluza común concentra buena parte de las operaciones con ese destino, particularmente mediante filetes congelados. El crecimiento de las ventas de otras especies exige desarrollar una demanda diferenciada en un país que dispone de una producción acuícola propia de considerable magnitud.
También existe una diferencia entre vender mayor volumen y conseguir mejores resultados económicos. Durante los primeros nueve meses de 2026, Brasil mantuvo prácticamente sin cambios las toneladas adquiridas de filet argentino, pero pagó un precio medio superior igual que el mercado internacional, que, desde marzo de 2026, esta empinando la escalada.
La mejora resulta relevante para las plantas procesadoras, cuya rentabilidad depende de la relación entre los precios de exportación, el rendimiento de elaboración y los costos necesarios para entregar el producto terminado.
Un estudio publicado por Seafood Brasil y American Seafoods, denominado Raio-X do Pescado no Food Service Brasil 2026–2027, permite conocer cómo evalúan sus compras los operadores de alimentación institucional y gastronómica.
Entre los establecimientos relevados, el 71% realiza pruebas con sus equipos de cocina antes de decidir una adquisición, mientras que el 43% declara pérdidas superiores al 12% durante el manejo del pescado.
Otro 57% de los responsables consultados identifica al bajo rendimiento asociado con el exceso de agua como una causa importante de perjuicios económicos.
Los indicadores corresponden al universo estudiado y permiten identificar problemas operativos del segmento, aunque sus porcentajes no pueden extrapolarse al conjunto del mercado brasileño.
La investigación explica que los compradores profesionales están prestando mayor atención al costo por porción servida, una medición que considera la cantidad efectivamente aprovechable después de la descongelación, el porcionamiento y la preparación.
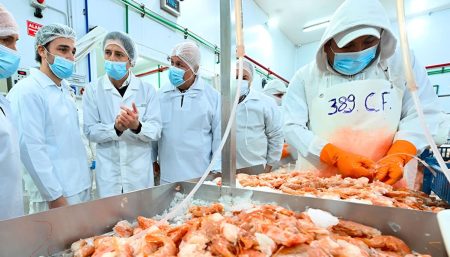
En ese cálculo intervienen el peso neto real, las pérdidas de elaboración, la regularidad de los cortes y la presencia de espinas. El 77% de los operadores consultados busca productos porcionados y congelados individualmente (IQF), con glaseado controlado.
La exigencia tiene especial importancia en hospitales, escuelas, servicios de alimentación colectiva y establecimientos gastronómicos que necesitan mantener porciones uniformes y condiciones estrictas de seguridad alimentaria.
Para la industria pesquera argentina, la demanda de esas características abre posibilidades de diferenciación mediante productos de mayor elaboración.
Un informe oficial de la Dirección de Planificación Pesquera sobre los mercados internacionales en 2025 permite observar el efecto del tipo de presentación sobre los valores de exportación.
Durante aquel año, los filetes congelados sin piel y con pocas espinas registraron un precio FOB medio de USD 3.163 por tonelada, frente a los USD 4.062 correspondientes a los filetes sin piel y sin espinas.
La diferencia alcanzó USD 899 por tonelada, equivalente al 28,4%, aunque la presentación completamente desespinada representó un volumen mucho menor dentro de las exportaciones argentinas.
Se trata de una comparación histórica entre productos exportados a distintos mercados. La diferencia de precio tampoco equivale a una mejora automática del margen industrial, dado que cada presentación requiere procesos y costos específicos.
Sin embargo, el antecedente muestra que las características del procesamiento pueden incidir sustancialmente en el valor comercial del producto, precisamente uno de los factores que los compradores brasileños están incorporando a sus decisiones de abastecimiento.
La competencia también es visible en el comercio minorista.
La cadena Swift comercializa filetes de merluza importados de Argentina, congelados individualmente, en envases de 800 gramos. Su catálogo incluye además filetes de tilapia importada en presentaciones comparables, que compiten por espacio dentro del consumo doméstico brasileño.
En ese segmento, la merluza argentina enfrenta productos de acuicultura con cadenas de abastecimiento establecidas y una amplia oferta de formatos comerciales.
La diferenciación depende tanto de sus características como pescado de captura como de su capacidad para responder a los requisitos de conservación, elaboración y presentación que exige cada canal.
Distribución comercial y nuevas oportunidades para el langostino
El acceso al consumidor brasileño también depende de una estructura mayorista desarrollada.
La Companhia de Entrepostos e Armazéns Gerais de São Paulo (CEAGESP), uno de los principales centros de distribución pesquera de América Latina, informó que durante 2025 comercializó 41.600 toneladas de pescados y mariscos.
Entre enero y septiembre de 2026, el volumen alcanzó las 32.400 toneladas. En el establecimiento operan 86 comerciantes, con una oferta de más de cien especies y una participación de productos importados cercana al 6%.
Entre ellos figuran filetes de merluza procedentes de Argentina y Uruguay, corvina congelada y salmón chileno.
Durante Seafood Show, el organismo participó junto con las distribuidoras brasileñas Best Fish, Go Fisher y New Fish, vinculadas con el abastecimiento de supermercados, pescaderías, restaurantes y otros operadores comerciales.
Los registros difundidos oficialmente por CEAGESP permiten identificar la importancia del mercado paulista como plataforma de distribución. Sus cifras corresponden a ese establecimiento y representan solamente una parte del comercio brasileño de productos pesqueros.
En este contexto también se conoció una iniciativa empresarial del grupo Wofco & Conarpesa, que proyecta establecer una representación comercial y de ventas en los estados de Río de Janeiro y San Pablo durante 2027.
El anuncio fue formulado por Christian Córdoba Canosa durante la exposición, en la que el grupo participó tanto en el pabellón argentino, a través de Conarpesa, como mediante un espacio comercial propio.
La estrategia contempla ampliar la distribución de productos del grupo, entre ellos merluza, langostino patagónico y calamar, junto con otras especies de su oferta internacional.
El proyecto representa una decisión de expansión comercial anunciada para el próximo año. Su ejecución, inversión asociada y resultados todavía deberán verificarse mediante información posterior de la compañía.
La experiencia brasileña plantea condiciones distintas para cada especie. Mientras la merluza argentina cuenta con una presencia establecida en el mercado mayorista y minorista, el langostino salvaje requiere un trabajo más prolongado de posicionamiento frente al camarón de cultivo y otros proveedores internacionales.
El producto argentino dispone de características diferenciadas de origen, sabor y presentación, aunque su expansión exige desarrollar canales de venta y lograr una mayor identificación entre importadores, distribuidores y consumidores.
El antecedente comercial demuestra que esa inserción requiere continuidad. Durante Seafood Show 2025, la Cámara Argentina Patagónica de Industrias Pesqueras (CAPIP) impulsó contactos institucionales con entidades brasileñas orientados a promover el intercambio y facilitar el desarrollo de nuevos negocios.
La edición de 2026 encontró a cuatro empresas nacionales nuevamente presentes en San Pablo, acompañadas por PromArgentina y el CFP. En paralelo, ambas instituciones programaron un encuentro empresarial en el Consulado argentino para favorecer el contacto con operadores del mercado local.
Hasta el momento, no se difundió un balance público consolidado de contratos, inversiones ni volúmenes comerciales concretados como consecuencia de la feria.
Los datos disponibles permiten identificar, entretanto, dos procesos diferentes: la consolidación de la merluza como producto argentino reconocido por los compradores brasileños y la búsqueda de nuevos canales para colocar langostino, calamar y otras especies.
La mejora del 12% en el precio promedio del filet durante 2026 constituye una señal favorable para el valor de las exportaciones. Su efecto sobre las empresas dependerá de los costos internos, la eficiencia de elaboración y las condiciones logísticas y comerciales de cada operación.
Para las plantas procesadoras y los puertos pesqueros argentinos, el mercado brasileño reúne una demanda ya comprobada de merluza y posibilidades de diversificación todavía sujetas al desarrollo comercial.
La oportunidad consiste en transformar esa demanda en mayores ventas con mayor rentabilidad operativa, y en aprovechar las exigencias de calidad del comprador para ampliar la elaboración y el valor de los productos pesqueros argentinos.