La producción pesquera marítima argentina acumuló un crecimiento del 47,5% entre enero y agosto de este año respecto del mismo período de 2025, según el Índice de Producción Industrial pesquero de agosto 2026 del Instituto Nacional de Estadística y Censos (INDEC). El balance de los primeros ocho meses se mantiene por encima del año anterior, aunque agosto registró una caída interanual del 15,3% en la actividad marítima y redujo la ventaja acumulada.
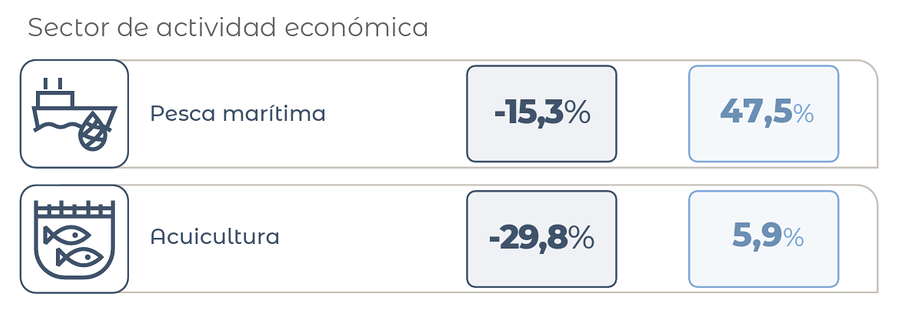
La pesca marítima produjo más en los primeros ocho meses de 2026 que en el mismo período de 2025, aunque perdió impulso en agosto. El crecimiento acumulado del 47,5% que registra el índice del INDEC convive con una recuperación desigual entre flotas y pesquerías.
Una parte de esa mejora se explica por el punto de comparación. Durante junio y julio de 2025, el conflicto gremial redujo la actividad marítima. Este año, la producción se compara con aquellos meses de menor operación, lo que eleva los porcentajes de crecimiento. La recuperación es relevante, pero su magnitud también refleja cuánto se había deteriorado la actividad anterior.
Los congeladores concentran buena parte del avance. Su indicador acumulado creció considerablemente más que el de los fresqueros, que apenas superaron el nivel de los primeros ocho meses de 2025. Esa distancia muestra que el resultado nacional reúne flotas con situaciones diferentes: el crecimiento agregado tiene una distribución muy dispar.
Algo semejante ocurre con las especies. Los crustáceos sostienen el mayor incremento acumulado, los peces presentan una mejora moderada y los moluscos todavía quedan por debajo del año pasado. Hablar de crecimiento pesquero exige identificar qué recurso y qué segmento de la flota lo impulsan.
Agosto cambió la trayectoria reciente. Después de tres meses de recuperación, el índice general —que incluye pesca marítima y acuicultura— cayó 17,2% frente a julio, descontados los efectos estacionales. También quedó por debajo de agosto de 2025. El retroceso alcanzó a fresqueros y congeladores, con mayor intensidad entre los primeros.
Los peces y los crustáceos explicaron la baja. Los moluscos aumentaron su producción, pero su aporte resultó insuficiente para compensarla. La acuicultura también retrocedió. Así, agosto redujo la ventaja que el sector había acumulado durante el año, aunque el balance de los ocho meses permaneció positivo.
Producir más tampoco garantiza una mejora equivalente en la rentabilidad. El resultado económico de un barco depende de la especie que captura, de cuánto debe navegar para encontrarla, de sus costos operativos y del precio de venta. Una mayor descarga puede convivir con márgenes estrechos si obtenerla exige más combustible, más días de marea o un esfuerzo adicional.
Esa diferencia resulta especialmente importante al comparar embarcaciones de capacidad semejante que trabajan sobre recursos y mercados distintos. Un costero de la provincia de Buenos Aires y una unidad dedicada al langostino en Chubut pueden mostrar resultados económicos muy diferentes. El promedio nacional reúne esas realidades, pero para conocer sus márgenes hay que examinar los ingresos y costos de cada operación.
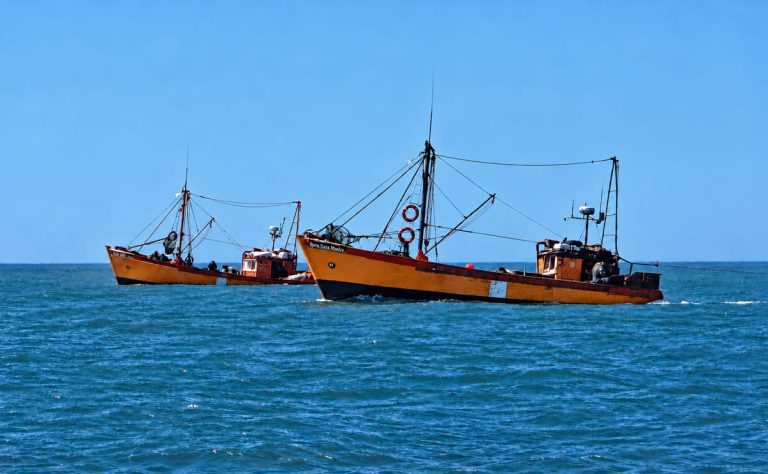
En resumen, el IPI mide producción. La continuidad de un barco depende de que sus ingresos cubran sus costos. La capacidad de bodega determina sobre cuánto volumen pueden repartirse los gastos de cada marea; la especie, el valor unitario, el procesamiento y el mercado de destino condicionan cuánto se obtiene por esa captura. De esa relación surge el superávit o el déficit. Por eso, mientras algunos armadores crecen, otros amarran sus costeros; salir a pescar les cuesta más de lo que pueden recuperar con la venta. Esa misma imposibilidad de sostener la actividad precedió al repliegue de las históricas lanchas amarillas de la banquina.
El crecimiento del conjunto puede convivir con la desaparición de quienes producen a pérdida; en definitiva ningún aumento del promedio nacional paga el combustible, los salarios o las reparaciones de una embarcación donde los costos, superan el valor de lo que produce.
El balance hasta agosto es favorable frente a 2025, pero la recuperación perdió fuerza y sigue concentrada. Los congeladores arrastreros y poteros; y, crustáceos y cefalópodos respectivamente, sostienen el avance acumulado; el último mes muestra que esa mejora todavía está expuesta a retrocesos.