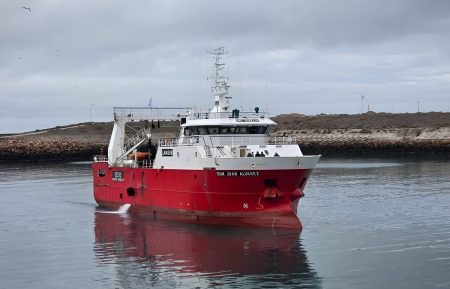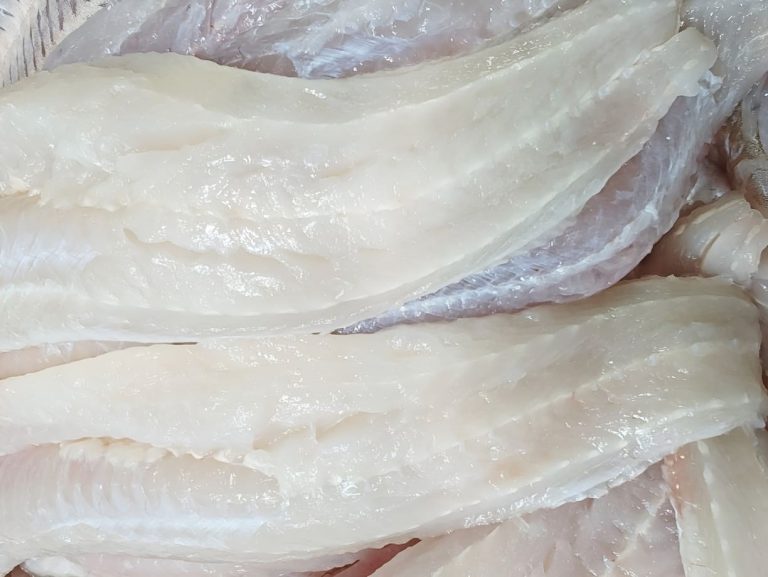
Después de cerrar 2025 con el segundo mejor registro histórico de exportaciones pesqueras argentinas, los datos internacionales permiten observar qué lugar ocupa cada producto dentro del comercio mundial. En ese mapa aparece una señal particularmente significativa para la principal especie comercial vinculada con Mar del Plata: Argentina se ubicó como tercer exportador mundial de merluzas congeladas.
La posición adquiere otra dimensión cuando se la relaciona con la estructura productiva de la actividad. La merluza común sostiene una porción sustancial de la operatoria de la flota fresquera y congeladora, abastece plantas de procesamiento, genera empleo en tierra y mantiene a Mar del Plata como su principal centro de desembarque, elaboración y comercialización. Como en toda actividad económica, los números mandan.
El dato surge del relevamiento difundido el 2 de noviembre por la Secretaría de Agricultura, Ganadería y Pesca del Ministerio de Economía de la Nación, elaborado sobre estadísticas internacionales de comercio exterior correspondientes a 2025 publicadas por UN Comtrade, la base de datos de las Naciones Unidas.
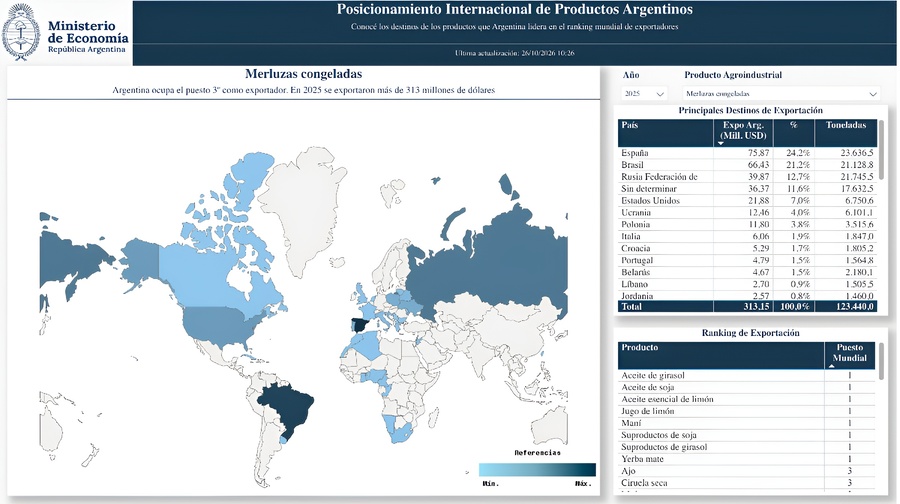
El ranking ubica a las merluzas congeladas argentinas en el tercer puesto mundial, junto con otros productos nacionales como maíz, sorgo, porotos, ajo, ciruelas secas, mosto de uva y porotos de soja.
Según el tablero estadístico oficial, durante 2025 Argentina exportó 123.440 toneladas de merluzas congeladas por USD 313,15 millones.
España y Brasil concentran casi la mitad del negocio
España encabezó los destinos comerciales con compras por USD 75,87 millones y 23.636,5 toneladas, equivalentes al 24,2% del valor total exportado.
Brasil ocupó el segundo lugar, con operaciones por USD 66,43 millones y 21.128,8 toneladas, una participación del 21,2%.
Entre ambos mercados absorbieron el 45,4% de las ventas argentinas de merluza congelada durante el año.
Rusia completó los tres principales destinos, con importaciones por USD 39,87 millones y 21.745,5 toneladas, equivalentes al 12,7% del valor exportado.
Los tres mercados concentraron así el 58,1% de las ventas, por aproximadamente USD 182,17 millones.
La composición comercial muestra además perfiles diferentes. España conserva un papel central como puerta de ingreso del pescado argentino al mercado europeo; Brasil representa el principal destino regional de la especie; y Rusia mantiene una participación significativa, especialmente por volumen.
El tercer puesto mundial tiene correlato en Mar del Plata
La merluza común (Merluccius hubbsi) constituye uno de los recursos centrales de la pesca argentina y mantiene una vinculación directa con la flota, las plantas procesadoras, las cámaras frigoríficas, el transporte y la actividad exportadora asentada en Mar del Plata.
El puerto marplatense concentra históricamente la mayor actividad vinculada con la especie y constituye el principal núcleo industrial merlucero del país. Por esa razón, el posicionamiento internacional del producto tiene una correlación económica directa con la actividad local: detrás de cada tonelada exportada existe una cadena que comienza en el buque, continúa en el muelle y atraviesa procesamiento, frío, logística y comercialización exterior.
Las estadísticas nacionales ofrecen una segunda referencia que debe diferenciarse del ranking elaborado con datos de UN Comtrade. Según la Subsecretaría de Pesca y Acuicultura, las exportaciones argentinas de merluza considerando sus distintas presentaciones comerciales alcanzaron durante 2025 las 127.422 toneladas por USD 326 millones.
Ese universo es más amplio que las 123.440 toneladas y USD 313,15 millones correspondientes específicamente a las merluzas congeladas contempladas en el ranking internacional. Ambos registros, por lo tanto, miden dimensiones diferentes de la misma cadena exportadora.
Durante 2025, el conjunto de la pesca argentina generó USD 2.010 millones mediante exportaciones por 549.416 toneladas, el segundo mejor resultado histórico en valor. Dentro de ese desempeño, las ventas externas de merluza aumentaron 2,5% en valor y 1,3% en volumen respecto de 2024.
Una posición que Argentina ya había alcanzado
El resultado de 2025 también muestra continuidad. Un relevamiento anterior del Centro de Economía Internacional, dependiente de la Cancillería Argentina, había ubicado a las merluzas congeladas en el tercer puesto mundial con estadísticas correspondientes a 2023.
En aquel trabajo, Argentina también aparecía como segundo exportador mundial de filetes de merluza congelados y tercero de merluza negra congelada, una referencia que mostraba la inserción internacional de distintos productos pesqueros argentinos.
La coincidencia entre los registros de 2023 y 2025 permite observar que el posicionamiento de las merluzas congeladas trasciende el resultado de un único ejercicio comercial.
Los números también obligan a revisar el diagnóstico
El escenario de costos y rentabilidad presenta dificultades reales para una parte de la flota, especialmente dentro del segmento fresquero, donde la incidencia de los costos operativos deterioró con fuerza los márgenes. Ese cuadro existe y explica buena parte de los reclamos sectoriales planteados durante 2026. Pero cuando el análisis se amplía al conjunto del negocio de la merluza, la fotografía deja de ser uniforme.
A las 123.440 toneladas de merluzas congeladas exportadas en 2025 por USD 313,15 millones y al tercer puesto mundial registrado por UN Comtrade se suman otros elementos que difícilmente puedan analizarse por separado. Durante 2026 se sucedieron solicitudes de asignación de mayores volúmenes de captura de merluza dentro del régimen de CITC y reservas administradas por el Consejo Federal Pesquero, mientras distintos actores reclamaron medidas específicas para sostener o ampliar su capacidad de explotación.
En paralelo, el mercado internacional mostró señales concretas de demanda. En Italia y Francia se verificó mayor interés comprador y durante Conxemar 2026, en Vigo, operadores comerciales describieron una demanda particularmente firme para el filet y las presentaciones HGT de merluza argentina. Galicia, además, continuó funcionando como una de las principales puertas de entrada del producto argentino al mercado europeo.
El mismo comportamiento pudo observarse en Seafood Show Latin America 2026, en San Pablo, donde Brasil volvió a mostrar su importancia como mercado para la merluza argentina. El país vecino se mantiene entre los principales compradores y la feria reunió importadores, distribuidores y operadores con interés concreto en abastecimiento, continuidad de suministro y características comerciales del producto.
Cuando esas señales se observan juntas —exportaciones elevadas, continuidad entre los principales proveedores mundiales, pedidos de mayor acceso a cuotas, demanda internacional sostenida y precios con señales favorables— aparece una cuestión que merece ser planteada con mayor precisión.
La crisis de rentabilidad puede describir con exactitud la situación de determinados buques, empresas o modelos operativos, particularmente dentro de una parte de la flota fresquera. Pero resulta mucho más difícil trasladar ese diagnóstico al conjunto de la cadena merlucera.
Basta con realizar un ejercicio elemental: observar cuántas CITC posee cada empresa, qué proporción de la captura controla, cuánto exporta y qué participación mantiene en los principales mercados. A partir de allí surge una pregunta inevitable: ¿es consistente sostener que una actividad pierde dinero de manera generalizada cuando, simultáneamente, exporta más, mantiene una posición destacada entre los proveedores mundiales, demanda mayor acceso al recurso en el CFP y encuentra compradores dispuestos a sostener precios y volúmenes?
La aparente contradicción puede explicarse, precisamente, porque detrás de una misma pesquería conviven estructuras económicas muy diferentes. Hay un segmento donde los costos erosionaron severamente la rentabilidad y otro donde los grandes números muestran una realidad distinta de la que dicen tener aprovechando un menor sector con necesidades y ordenamientos distintos.
Las estadísticas de Naciones Unidas, los registros oficiales de exportaciones argentinas, las solicitudes vinculadas al acceso a CITC y las señales recogidas en los principales mercados internacionales apuntan en la misma dirección: la merluza argentina mantiene demanda, volumen y posición comercial. El debate, por lo tanto, exige abandonar las generalizaciones y comenzar a distinguir con mayor precisión quién pierde, cuánto pierde y bajo qué modelo operativo.
Por Lalo Marziotta