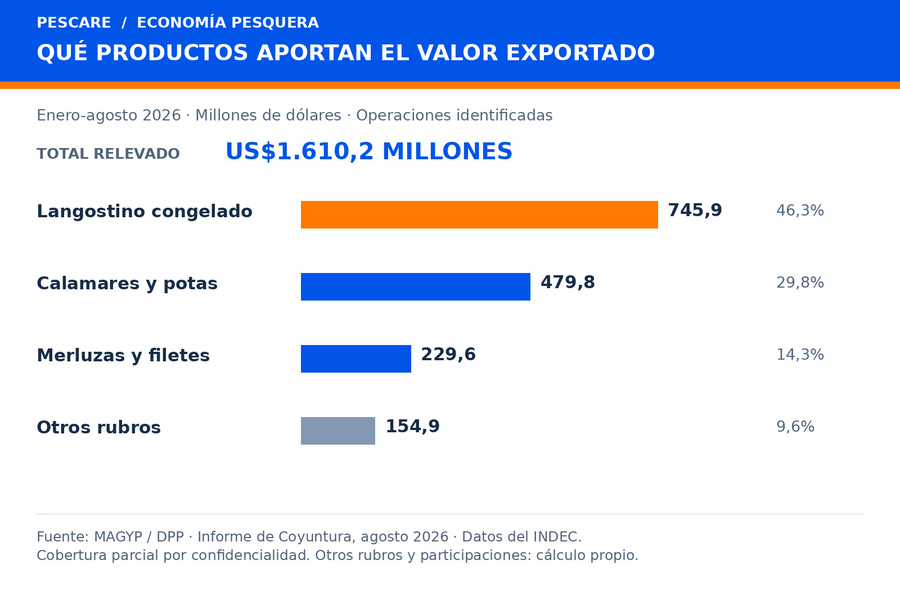
Las exportaciones pesqueras argentinas alcanzaron US$1.610,2 millones entre enero y agosto de 2026, un 26,1% más que en igual período de 2025, con 424.195 toneladas declaradas. El dato surge del Informe de Coyuntura de agosto 2026, elaborado por la Dirección de Planificación Pesquera de la Subsecretaría de Recursos Acuáticos y Pesca. El langostino aportó US$745,9 millones, el 46,3% del total, y China y España concentraron en conjunto el 51,8% del valor exportado.
En tierra, el país acumuló unas 643.000 toneladas desembarcadas, un 10% más que en los primeros ocho meses de 2025. Dentro del cuadro de principales especies por puerto, Mar del Plata conservó el liderazgo, aunque perdió volumen. Madryn se acercó al primer lugar y Deseado amplió sus descargas. Rawson descargó menos que en 2025 y más que en 2024, en una comparación que abarca solo el tramo final de la temporada provincial 2025-2026.
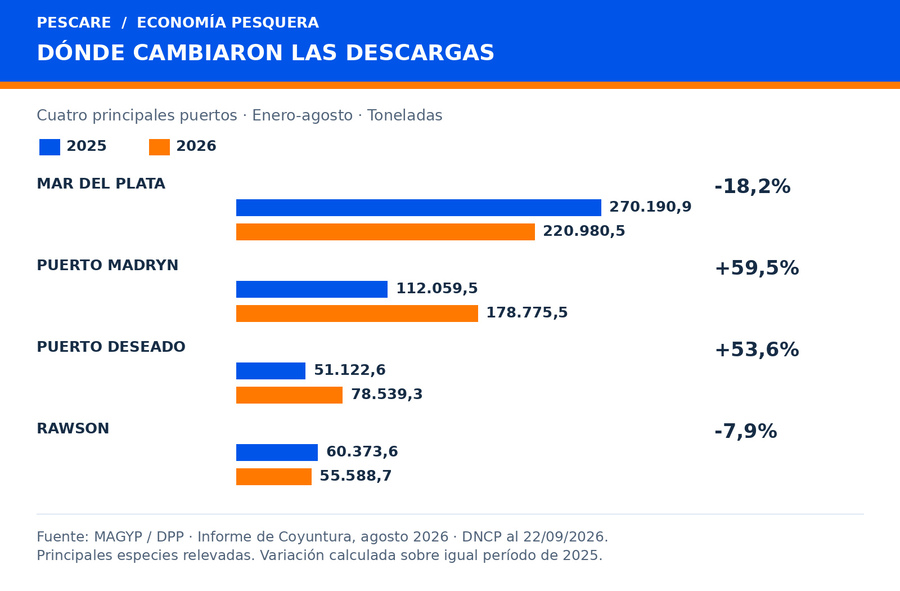
La recuperación tiene un mapa portuario
La diferencia entre terminales importa para el trabajo asociado a la carga. Los desembarques requieren estiba, transporte y conservación; el procesamiento posterior depende del producto recibido y de su destino. La materia prima para elaboración en tierra y la mercadería procesada a bordo generan demandas operativas diferentes.
El informe registra mayores descargas de fresqueros y tangoneros congeladores frente a 2025, junto con un retroceso de los poteros nacionales. Esa composición ayuda a identificar qué segmentos recuperaron actividad. Para medir su efecto sobre las plantas y el empleo se necesitan, además, datos de elaboración, jornadas y personal ocupado, variables que este documento no releva.
En el langostino, la comparación con 2024 ofrece una referencia especialmente útil. Sus desembarques crecieron con fuerza frente a 2025, pero el incremento respecto de dos años atrás fue más moderado. La recuperación supera el registro de 2024, aunque la magnitud del salto interanual está condicionada por el menor volumen de 2025.
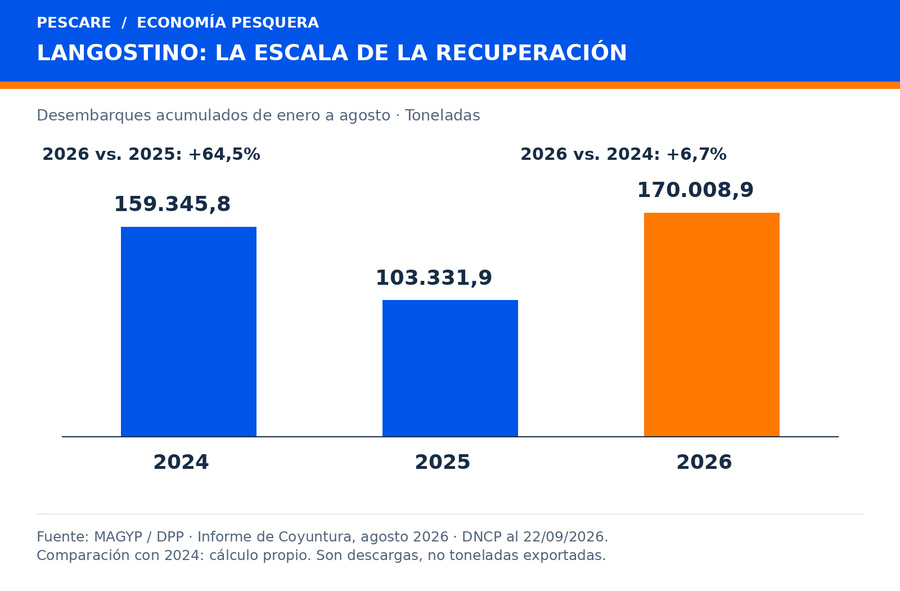
El cuadro de tangoneros congeladores refuerza esa lectura: las descargas de las principales especies relevadas quedaron próximas a las de 2024. La comparación con 2024 fija la escala real de la recuperación de esa flota: menor que la variación interanual, porque 2025 partió de una base baja producto de los conflictos laborales acontecidos hasta el mes de julio.
Qué productos sostienen las ventas
Los crustáceos sumaron US$756 millones, un 77,3% más que en 2025, mientras que los moluscos aportaron US$479,8 millones, con una caída del 9,4%. En el comercio exterior, el langostino reunió US$745,9 millones. Sus dos categorías —enteros congelados y demás presentaciones congeladas— generaron valores similares, aunque con cantidades y precios diferentes. Los productos distintos del entero aportaron algo más de valor con menos toneladas embarcadas.
Los precios medios publicados mejoraron en ambas categorías. El langostino entero alcanzó unos US$6.919 por tonelada, frente a US$7.981 para las demás presentaciones. El cuadro consigna aumentos interanuales del 17,4% y del 7,5%, respectivamente.
El promedio conjunto también depende de cuánto representa cada producto dentro de las ventas. Una mayor participación del entero, de menor valor por tonelada, modifica el resultado general. Por eso, la evolución del valor exportado debe leerse considerando tanto los precios como la composición de los embarques.
Las merluzas congeladas y sus filetes sumaron US$229,6 millones. Los filetes concentraron alrededor de siete de cada diez dólares de ese rubro y registraron un precio promedio próximo a US$3.507 por tonelada. El informe muestra mejoras en cantidades y valores medios para ambas presentaciones.
Calamares y potas congelados tuvieron un comportamiento diferente: aportaron US$479,8 millones, con retrocesos en volumen, valor y precio promedio. Su contribución superó a cada categoría de langostino por separado; al sumar las presentaciones del crustáceo, el liderazgo correspondió al langostino.
Estas cifras comerciales tienen un alcance definido. El informe explica que las restricciones de confidencialidad del INDEC excluyen operaciones y advierte que sus tablas no son comparables con períodos anteriores ni permiten conocer los volúmenes totales del sector. Las variaciones interanuales citadas son las publicadas por el documento y deben interpretarse bajo esa advertencia.
Mercados: China y España concentran el 51,8%
China lideró el acumulado con US$436,6 millones (27,1% del total) y 143.284 toneladas. España ocupó el segundo lugar con US$397,2 millones (24,7%) y 67.667 toneladas, y encabezó las compras de agosto. Ambos mercados suman US$833,8 millones, el 51,8% del valor exportado. Completan el ranking Italia (US$98,6 millones), Estados Unidos (US$93,7 millones) y Brasil (US$55,9 millones).
La balanza comercial pesquera publicada registró un superávit de US$1.438,6 millones, una medida concreta del aporte de la actividad al comercio exterior.
El último mes relevado dejó una diferencia significativa entre producción y comercialización: las descargas nacionales fueron inferiores a las de agosto de 2025, mientras aumentó el valor exportado identificado. Las capturas, el procesamiento y los despachos comerciales tienen calendarios distintos. Para los puertos y las plantas, el resultado exportador necesita leerse junto con la disponibilidad y la continuidad de la materia prima que llega a tierra.