La pesca argentina alcanzó 767.748 toneladas desembarcadas al 11 de noviembre de 2026, el mayor volumen para esa fecha de los últimos cuatro años. El informe de la Dirección de Planificación Pesquera registra un aumento de 12,4% frente a 2023, 5,9% respecto de 2024 y 5,8% sobre 2025. La actividad incorporó casi 85.000 toneladas respecto del comienzo de la serie.
La comparación oficial reúne los acumulados al 11 de noviembre de cada año, con datos provisorios para 2026. Frente a 2025, la merluza común del efectivo sur y el langostino agregaron juntos 66.338 toneladas. Ese aporte compensó las bajas del calamar, el variado costero y otras pesquerías, y dejó un aumento neto nacional de 42.289 toneladas.
También crecieron respecto del año pasado los desembarques de anchoíta, polaca, merluza de cola y merluza negra. La centolla y los callos de vieira retrocedieron. El saldo favorable del conjunto reúne, por lo tanto, resultados distintos entre recursos y flotas.
La merluza común impulsa el crecimiento
Los desembarques de merluza común (Merluccius hubbsi) del efectivo sur de 41° S alcanzaron 280.390 toneladas. Su incremento representa siete de cada diez toneladas del aumento neto nacional respecto de 2023.
Este stock mejora ante los tres períodos de comparación: crece casi 27% frente a 2023, cerca de 7% respecto de 2024 y 13,1% sobre 2025. El acumulado de noviembre ya supera, además, todo lo desembarcado durante 2023.
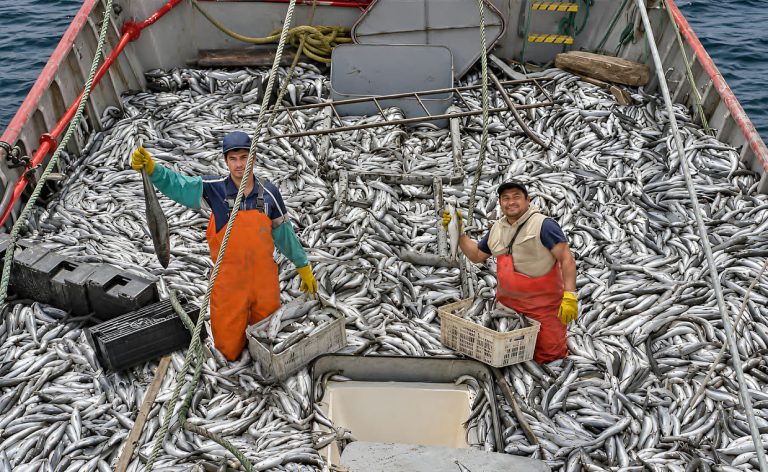
El principal aporte corresponde a los fresqueros de altura, que sumaron más de 31.000 toneladas frente al año pasado y explican casi toda la mejora neta interanual del efectivo. Los congeladores arrastreros también aumentaron sus descargas respecto de 2025, aunque su volumen apenas supera el de 2024.
El crecimiento de la flota fresquera amplía el abastecimiento de materia prima para las plantas en tierra. Mar del Plata recibe más del 60% de los desembarques de este stock.
Los otros efectivos muestran resultados diferentes. La merluza común del stock norte, en la serie correspondiente a la Zona Económica Exclusiva Argentina (ZEEA), mejora frente a 2024 y 2025, pero permanece 10% por debajo de 2023. Este renglón excluye la Zona Común de Pesca Argentino-Uruguaya. En el Golfo San Matías, las descargas disminuyen en los cuatro años y llegan a 806 toneladas.
Mayor demanda y administración del recurso
La explotación del efectivo sur se desarrolla bajo el régimen de cuotas y una Captura Máxima Permisible de 370.000 toneladas para 2026, establecida por la Resolución 16/2025 del Consejo Federal Pesquero (CFP). Las evaluaciones del Instituto Nacional de Investigación y Desarrollo Pesquero (INIDEP) aportan la base científica para determinar los límites de extracción y las medidas de manejo.
El mercado internacional muestra señales de recuperación y firmeza para la merluza argentina (Merluccius hubbsi). En declaraciones al portal Mar&Pesca, el director comercial de Iberconsa, Pablo Basso, destacó que durante su paso por la feria Conxemar detectó una demanda sostenida tanto para el filet como para las presentaciones HGT, un escenario que atribuyó directamente a la retracción en la oferta global de otras especies de pescado blanco.
Esta tendencia ya se había evidenciado en septiembre durante la cumbre de la FAO en Roma, con la participación del Secretario de Recursos Acuáticos y Pesca de la Nación, Juan Antonio López Cazorla, y terminó de consolidarse y coronarse en la reciente Argentina B2B Week. Allí, si bien el langostino captó atención, el protagonismo recayó sobre todas las variantes de merluza, ratificando en Vigo un mayor poder de compra que comienza a traducirse en precios más firmes para el sector.
Langostino: recuperación con una zafra pendiente
El langostino acumuló 178.382 toneladas, un 23,4% más que en 2025. El resultado lo sitúa alrededor de 5% por encima de 2023 y apenas por debajo de 2024. Los congeladores tangoneros concentran el principal aumento interanual, acompañados por los fresqueros de altura.
Las descargas de la flota costera y de Rawson permanecían por debajo del año anterior al corte del informe. Todavía estaba pendiente el inicio de la nueva temporada comercial en aguas de Chubut, mientras la pesca dirigida en jurisdicción nacional había cerrado el 13 de septiembre.
El acumulado de 2026 incluye el tramo de la temporada provincial anterior desarrollado durante los primeros meses del año. Para completar el balance se incorporarán las descargas de la nueva zafra realizadas hasta el 31 de diciembre; las posteriores integrarán la estadística de 2027.
Calamar: el cierre anticipado limitó las descargas en Mar del Plata
El calamar Illex acumuló 188.479 toneladas, aproximadamente 24% más que en 2023 y 22% por encima de 2024. Aunque retrocede 8,9% frente a 2025, conserva el segundo mayor registro de los cuatro años.
En Mar del Plata, las descargas de la especie se redujeron a 52.263 toneladas, una pérdida interanual de 45.991 toneladas. La caída estuvo asociada al desempeño del stock bonaerense-norpatagónico (SBNP) y a la menor duración de la campaña en el área norte.
La escasa disponibilidad de calamar en tallas comerciales y los bajos rendimientos llevaron al repliegue de parte de la flota. Sobre la base de la recomendación del INIDEP, la autoridad pesquera dispuso el cierre de la temporada en la ZEEA desde el 22 de abril, decisión ratificada en el Acta CFP Nro.11/2026.
La medida interrumpió la pesca dirigida para preservar el recurso. Las capturas incidentales y las actualizaciones de los partes explican que el acumulado pueda seguir modificándose después del cierre.
Variado costero: los márgenes ajustados redujeron las salidas
El variado costero suma 50.641 toneladas, el menor volumen de los cuatro períodos. Desciende 15,3% frente a 2025, casi 20% respecto de 2024 y alrededor de 5% en comparación con 2023.
En esta pesquería, la rentabilidad condicionó la decisión de operar. Varias embarcaciones permanecieron amarradas en Mar del Plata ante márgenes insuficientes para justificar nuevas salidas. La Asociación de Embarcaciones de Pesca Costera y Fresquera describió que algunos armadores optaban por dejar sus barcos en puerto porque el valor esperado de la captura no alcanzaba para cubrir el combustible.
El encarecimiento de los insumos principalmente el combustible, y los precios de venta limitaron el incentivo para aplicar esfuerzo de pesca. Esa menor actividad redujo el abastecimiento procedente de esas embarcaciones y el trabajo vinculado con su descarga y procesamiento.
La corvina blanca reúne casi dos tercios del volumen nacional de variado y atenúa la caída. Al descontarla del total oficial, el resto del conjunto retrocede 29,2% interanual. Entre las especies con menores descargas figuran pez palo, lenguados, besugo, gatuzo y mero.
Por flotas, aumentó el aporte de rada o ría y disminuyeron los volúmenes de costeros y fresqueros de altura. La evolución del conjunto refleja tanto esas diferencias operativas como las decisiones económicas de los armadores.
Madryn y Deseado aumentan su peso en los desembarques
Mar del Plata conserva el primer puesto con 308.550 toneladas, cerca del 40% del total nacional, aunque pierde 12,8% frente a 2025. Al retroceso del calamar se agrega una baja de 35,4% en el variado costero. Las mejoras en merluza común y langostino compensaron parcialmente esas pérdidas.
Puerto Madryn alcanza 191.303 toneladas, un crecimiento interanual de 31,2%, impulsado por el langostino y el calamar. Puerto Deseado llega a 82.518 toneladas, con una suba de 42,2%. Juntos reúnen casi 274.000 toneladas: la distancia respecto de Mar del Plata se redujo de unas 149.000 toneladas en 2023 a menos de 35.000 en 2026.
Beneficios para recuperar rentabilidad
El CFP prorrogó hasta el 31 de marzo de 2027, mediante la Resolución CFP Nro.14/2026, medidas de alivio para la flota fresquera. La decisión responde a la persistencia de dificultades económicas y operativas reconocidas por el organismo.
La norma mantiene la suspensión de los aranceles base del Derecho Único de Extracción (DUE), para las capturas de merluza común y variado costero realizadas por buques habilitados exclusivamente como fresqueros, con excepción de los condrictios. También extiende la reducción del 50% del derecho de transferencia de cuotas de merluza común para esos buques.
Además, conserva la reducción transitoria del 70% del arancel base para las capturas destinadas a procesamiento en tierra que cumplen los requisitos del régimen. El beneficio contempla exclusiones para calamar y especies bajo manejo precautorio.
El alivio reduce el costo administrativo de capturar y transferir cuotas para garantizar la continuidad operativa y el abastecimiento en tierra. A esto se suma una gestión personal del subsecretario de Recursos Acuáticos y Pesca ante el directorio de YPF que permitió bajar el precio del combustible un 5% para la flota pesquera. Un dato concreto que apenas tuvo eco en la prensa, donde los avances reales suelen quedar eclipsados por los titulares desalentadores.
La merluza común podría cerrar cerca de las 327.000 toneladas
Una estimación de modelos de seguimiento de la pesquería consultados por PESCARE sitúa los desembarques de merluza común del efectivo sur de 41° S cerca de las 327.000 toneladas al cierre de 2026, aproximadamente 12% por encima del total anual de 2025.
El cálculo, limitado a ese efectivo, aplica al acumulado actual el crecimiento proporcional registrado entre el 11 de noviembre y el cierre de cada año de la serie 2023–2025, y promedia los resultados. Según el antecedente utilizado, el cierre se ubicaría entre 314.000 y 338.000 toneladas, bajo el supuesto de una continuidad operativa semejante.