La Dirección de Planificación Pesquera (DPP), bajo la órbita de la Lic. Gabriela Navarro, aporta una nueva herramienta valiosa para conocer la evolución de la actividad: un informe semanal de desembarques que complementa la información mensual y permite comparar el desempeño de las pesquerías con mayor frecuencia. El trabajo facilita a las autoridades y al sector el acceso a datos recientes para revisar la planificación y orientar decisiones.
Cada actualización presenta una fotografía del volumen acumulado hasta la fecha de corte y lo compara con períodos equivalentes de años anteriores. Esta continuidad permite advertir cambios en las especies desembarcadas y en la distribución de las descargas entre puertos.
El valor del relevamiento se amplía cuando esos números se relacionan con lo que ocurre en el mar, en el muelle y en los mercados. La disponibilidad del recurso, las medidas de manejo y las decisiones económicas de la flota intervienen en el resultado. Comprender cuánto pesa cada factor es necesario para interpretar las perspectivas de trabajo y abastecimiento; pero sobre todo para saber qué pasa en cada pesquería y recurso. El primer impacto muestra que la actividad pesquera se encamina a un nuevo máximo de descargas en el 2026.
Más desembarques, con un crecimiento concentrado
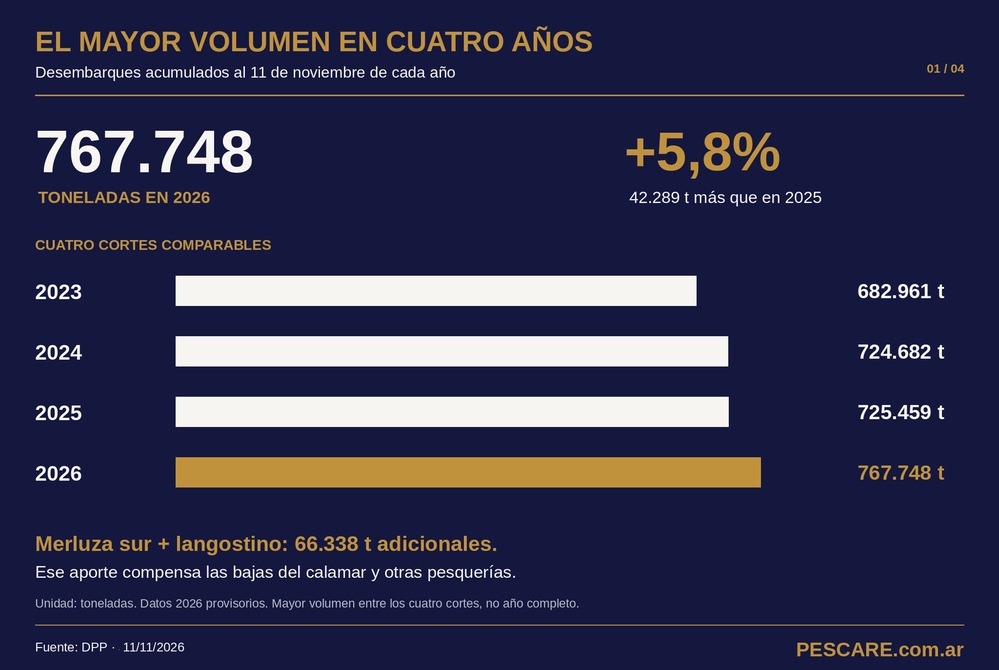
Al 11 de noviembre, los desembarques alcanzan las 767.748 toneladas, el mayor volumen entre los cuatro cortes anuales comparados. El incremento frente a 2025 es del 5,8%, con un aporte decisivo de la merluza común del efectivo sur del paralelo 41° S y del langostino.
Ambas pesquerías suman 66.338 toneladas adicionales respecto del año anterior. Ese crecimiento absorbe las pérdidas de otras especies y sostiene el saldo positivo nacional. La mejora, por lo tanto, convive con retrocesos que afectan a segmentos específicos de la actividad.
El mayor volumen amplía la materia prima disponible para procesamiento y comercialización. Su impacto laboral depende del tipo de flota y del grado de elaboración en tierra. Para las exportaciones, el resultado también estará condicionado por la composición de los productos, sus precios y la capacidad de colocación en los mercados.
Puerto Madryn y Puerto Deseado ganan participación
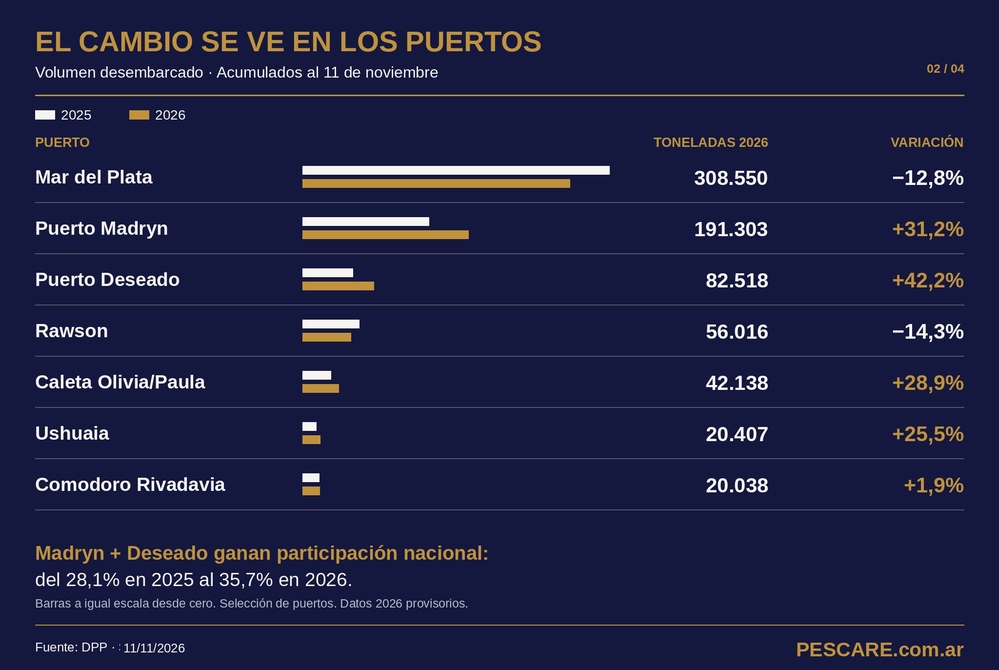
El crecimiento se distribuye de manera desigual. Puerto Madryn y Puerto Deseado elevan su participación conjunta del 28,1% al 35,7% de los desembarques nacionales. Mar del Plata conserva el primer lugar por volumen, aunque retrocede, al igual que Rawson.
Esta diferencia exige observar qué especies y flotas operan en cada terminal. El volumen recibido depende tanto del desarrollo de las temporadas como de las decisiones logísticas y comerciales de los buques. Para atribuir los cambios a una causa determinada es necesario contrastar esos factores.
Las descargas generan demanda de estiba y servicios portuarios. Su efecto sobre las plantas procesadoras depende del destino de la materia prima y de la elaboración que recibe. Por eso, la participación de un puerto en los desembarques ayuda a dimensionar su actividad, mientras que el empleo industrial y las exportaciones requieren indicadores complementarios.
Detrás de cada especie hay una realidad diferente
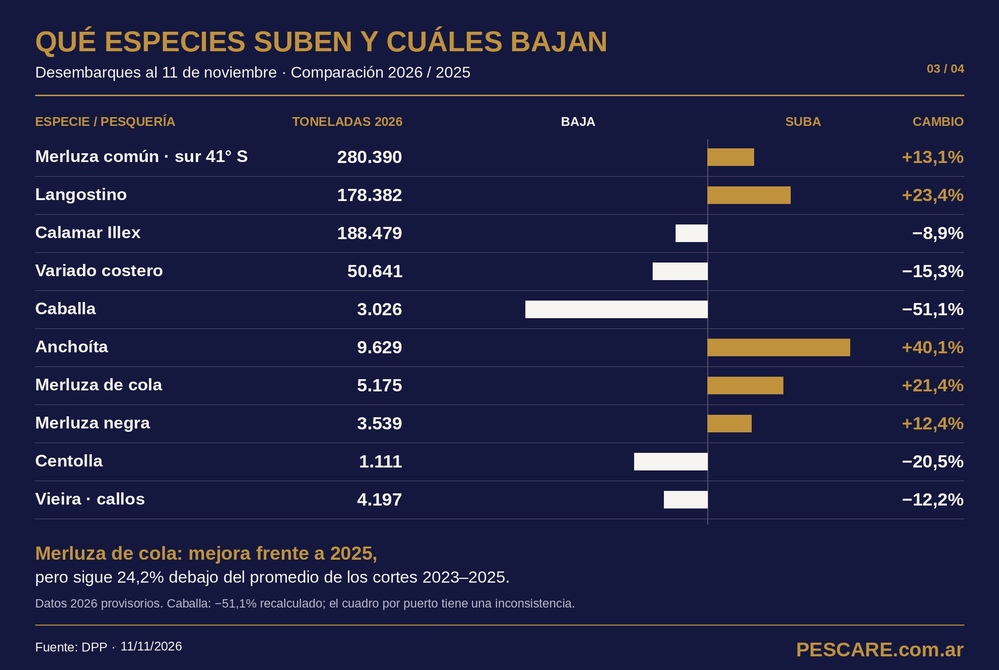
El langostino y la merluza del sur sostienen la expansión, mientras el calamar y el variado costero retroceden. Entre las variaciones más pronunciadas aparecen la recuperación de la anchoíta y la caída de la caballa. La merluza de cola mejora frente a 2025, aunque permanece por debajo del promedio de los tres cortes anteriores.
La lectura por especie resulta indispensable. Dentro del variado costero, una caída puede responder a una disponibilidad accesible insuficiente para abastecer una demanda firme. También puede ocurrir que un recurso abundante encuentre escaso interés comercial y precios que desalienten su captura dirigida. El resultado estadístico puede ser semejante; las causas y las respuestas necesarias son distintas.
Para el armador, orientar el esfuerzo hacia una especie implica evaluar el ingreso esperado frente al combustible, los días de navegación y la capacidad de bodega utilizada. Esa decisión repercute en el abastecimiento de las plantas y en la continuidad del trabajo vinculado a cada pesquería.
En el plano exportador, una mayor descarga representa oferta potencial. Su transformación en ventas depende de la demanda, los tamaños y las presentaciones requeridas. El seguimiento semanal adquiere mayor utilidad cuando se acompaña con información de primera venta, actividad de la flota y evaluación biológica.
Mar del Plata: el calamar y el variado explican el retroceso
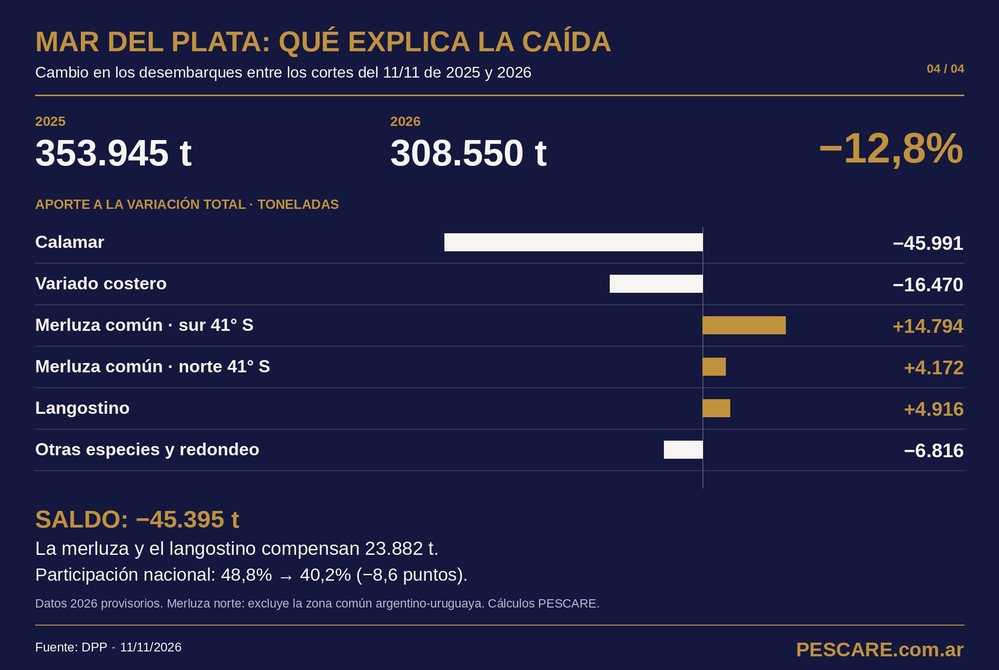
Mar del Plata acumula una reducción de 45.395 toneladas, equivalente al 12,8% frente al mismo corte de 2025. Las mayores pérdidas corresponden al calamar y al variado costero. El aumento de la merluza y el langostino compensa parte de esa merma, pero resulta insuficiente para equilibrar el balance.
La participación del puerto en los desembarques nacionales baja del 48,8% al 40,2%. La diferencia muestra que el crecimiento del conjunto de la pesca argentina convive con una contracción en su principal terminal por volumen.
La escasa disponibilidad de calamar del stock bonaerense-norpatagónico redujo la actividad de la flota potera en el área y sus descargas en Mar del Plata. La distancia a las zonas de pesca favoreció a Puerto Madryn como alternativa logística más cercana.
La caída del variado costero responde a situaciones diferentes según la especie. La corvina rubia transita el tramo final de la zafra con menores volúmenes por una disponibilidad más limitada. En el pez palo, en cambio, la abundancia del recurso contrasta con una demanda débil y precios de primera venta que reducen el incentivo para orientar su captura. El besugo presenta la situación inversa: tiene una demanda que supera ampliamente la oferta, pero la disponibilidad de ejemplares de talla comercial y en concentraciones suficientes limita la rentabilidad de una pesca dirigida.
El crecimiento de la merluza y el langostino amortigua la pérdida de volumen, aunque su capacidad para sostener trabajo depende de las operaciones que cada producto requiera en tierra. Párrafo aparte del langostino onshore, donde este año aún no se han terminado las evaluaciones para dar por comenzada la temporada de pesca 2026-2027 que en el próximo informe de la DPP se verá afectado ya que la temporada anterior comenzó el 30 de octubre de 2025.
El balance nacional muestra una expansión sostenida por pesquerías específicas y una mayor participación de Puerto Madryn y Puerto Deseado en las descargas. Su traducción en producción industrial, empleo e ingresos por exportaciones dependerá de cuánto se transforme esa materia prima antes de venderla. El volumen desembarcado amplía las oportunidades productivas; el procesamiento y la elaboración determinan cuánto trabajo y valor puede generar cada tonelada dentro del país.