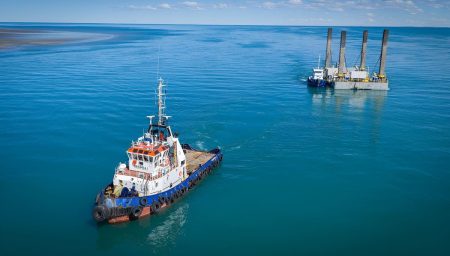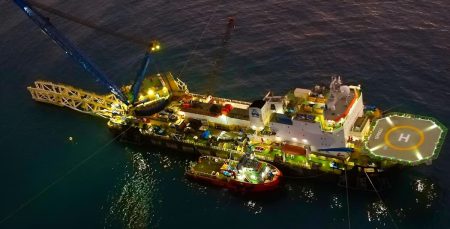
La disputa por Sea Lion ya afecta los servicios necesarios para desarrollar el yacimiento. Navitas Petroleum reconoció que gestiona el reemplazo de dos contratistas y advirtió que las dificultades para sustituirlos podrían modificar sus previsiones. Argentina prepara, además, un pedido de medidas provisionales para intentar detener las actividades antes de las perforaciones previstas para principios de 2027.
El próximo lunes 12 de octubre se cumplen las dos semanas de la intimación anunciada por Javier Milei el 28 de septiembre. El Gobierno exigió al Reino Unido impedir el inicio o la continuidad de las actividades hidrocarburíferas cuestionadas y anticipó que, ante el incumplimiento, recurriría al Tribunal Internacional del Derecho del Mar. La Cancillería también comunicó oficialmente el inicio del arbitraje previsto en el Anexo VII de la Convención de las Naciones Unidas sobre el Derecho del Mar.
Detrás de esa actuación existe una transformación económica proyectada por la propia administración isleña. Su estrategia de desarrollo 2026–2040 sitúa a la pesca y la acuicultura en torno al 58% del producto interno bruto. El petróleo abriría una fuente adicional de ingresos, cuya magnitud depende de que Sea Lion llegue a producir.
La pesca sostiene las cuentas públicas
La dependencia pesquera se expresa tanto en las licencias como en los impuestos empresariales. El informe presupuestario 118/25 estimó £36,2 millones de ingresos pesqueros para el ejercicio 2025/26. Se trata de una previsión presupuestaria, diferente del valor de las capturas y de la recaudación finalmente obtenida.
El efecto de una campaña desfavorable ya quedó registrado en las cuentas públicas. Durante la sesión presupuestaria del 16 de julio de 2025, las autoridades reconocieron que la cancelación de la segunda temporada de Loligo y las desgravaciones por inversiones en nuevos buques habían reducido los ingresos del ejercicio 2024/25, principalmente mediante una menor recaudación del impuesto corporativo.
El Illex presenta otro mecanismo de exposición. La documentación presupuestaria contempla posibles devoluciones sobre licencias y explica que su cálculo considera variables como el valor de mercado y las capturas en alta mar. La variabilidad pesquera puede trasladarse a las finanzas isleñas por vías distintas: los permisos y los beneficios sujetos a impuestos.
Ese vínculo explica el interés económico por Sea Lion. El expediente 76/26, preparado para el Consejo Ejecutivo en marzo de 2026, estimó aproximadamente US$2.000 millones en regalías durante los treinta años de las fases 1 y 2 del área norte. La cifra corresponde a una proyección acumulada y condicionada al desarrollo petrolero.
El mismo documento propuso iniciar los trabajos para establecer un fondo soberano destinado a preservar y administrar la riqueza futura. Su estructura jurídica, las reglas de inversión y el uso del dinero requieren decisiones posteriores.
La relación entre ambas actividades es fiscal: la pesca genera ingresos sobre los que ya funciona la administración; Sea Lion ofrece la expectativa de ampliar esa base. Comparar sus magnitudes exige conservar los períodos: un presupuesto pesquero anual y regalías petroleras acumuladas durante tres décadas describen escalas temporales diferentes.
Contratistas bajo presión
El 2 de octubre, la Oficina del Presidente informó que Halliburton confirmó que ninguna de sus filiales prestaría servicios para Sea Lion ni participaría en actividades de exploración o producción de hidrocarburos en Malvinas.
Tres días después, Navitas anunció gestiones para sustituir a dos contratistas, a los que atribuyó incumplimientos. La operadora sostuvo que continuaba el desarrollo con respaldo británico y de las autoridades isleñas, aunque advirtió que demoras en los reemplazos, nuevas salidas de proveedores o mayores restricciones argentinas podrían afectar el proyecto.
La Ley 26.659, modificada por la Ley 26.915, contempla inhabilitaciones de cinco a veinte años, previo procedimiento administrativo, además de consecuencias penales para las conductas tipificadas. También prevé la pérdida de beneficios fiscales o previsionales para los inhabilitados y restricciones a la contratación estatal bajo las condiciones de la norma.
Para un proveedor con negocios en Argentina, participar en Sea Lion puede comprometer operaciones e ingresos fuera del yacimiento. Ese alcance comercial explica por qué las actuaciones nacionales inciden en la disponibilidad de servicios especializados.
El capital sigue comprometido
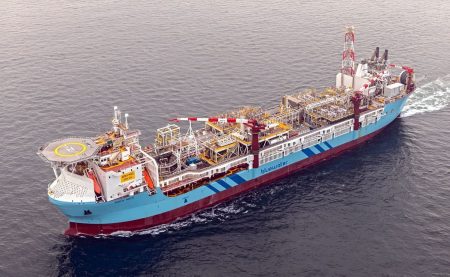
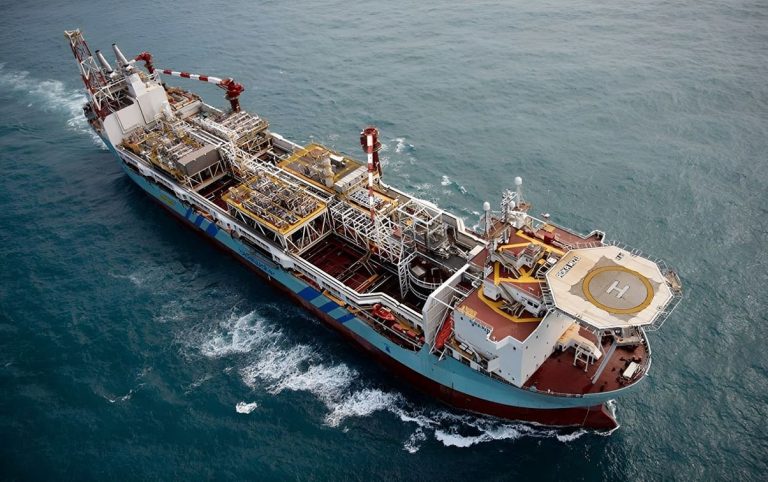
Navitas controla el 65% del proyecto y ejerce la operación; Rockhopper Exploration posee el 35% restante. Las compañías mantienen el objetivo de obtener el primer petróleo durante el primer trimestre de 2028, con el desarrollo inicial asociado a la unidad flotante Aoka Mizu.
El 7 de octubre, Rockhopper anunció un acuerdo para aportar US$44 millones a cambio del 35% de la sociedad propietaria de la OSX-1, una unidad flotante de producción, almacenamiento y descarga. La adquisición total del buque fue estimada en unos US$125 millones, antes de las adecuaciones previstas.
La OSX-1 está destinada al área central del yacimiento. El programa divulgado contempla 38 pozos en dos fases y apunta a comenzar la producción de esa área hacia fines de 2030, sujeto a aprobaciones y decisiones de inversión. En paralelo, avanzan los preparativos de muelle y base terrestre, alojamiento y fabricación de componentes submarinos.
La posibilidad de restringir esas actividades dependerá del pedido argentino y de la evaluación judicial. El tribunal deberá examinar la competencia preliminar del futuro órgano arbitral y la urgencia de las medidas solicitadas. El vencimiento de la intimación corresponde al calendario diplomático; una orden obligatoria requiere una resolución judicial.
La presentación deberá precisar qué obras u operaciones pretende detener Argentina. Sobre esas actividades se apoya la posibilidad de convertir el petróleo en regalías: el ingreso futuro con el que la administración isleña proyecta ampliar una economía todavía sostenida por la pesca.
Por ALC