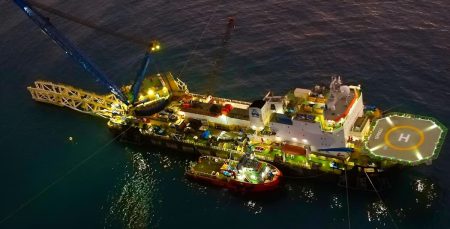
El desarrollo petrolero de Sea Lion abre para la administración británica de las Islas Malvinas la posibilidad de ampliar su autonomía económica y fortalecer el sustento material de su presencia en el Atlántico Sur. A los ingresos provenientes de la pesca se sumaría una actividad capaz de generar exportaciones y recaudación fiscal durante más de treinta años. La renta del petróleo podría ampliar la capacidad de financiar infraestructura y servicios, mientras el capital comprometido vincularía a nuevas empresas con la continuidad de las operaciones en el territorio en disputa.
Esa perspectiva explica el alcance de la respuesta de la Argentina. Durante septiembre, el gobierno de Javier Milei impulsó acciones contra las compañías participantes y una ampliación del régimen de sanciones. A esa ofensiva se sumó una medida judicial sobre el desarrollo petrolero. El Reino Unido sostiene su respaldo a la actividad autorizada desde las islas.
La controversia comprende quién puede autorizar la extracción, quién percibirá la renta y qué responsabilidades surgirán sobre un espacio marítimo donde también se desarrolla actividad pesquera.
Qué es Sea Lion y dónde está
Sea Lion es un yacimiento de petróleo convencional descubierto en 2010 en la Cuenca Malvinas Norte, aproximadamente 220 kilómetros al norte del archipiélago, bajo unos 450 metros de agua. Su ubicación comprende sectores de las licencias denominadas PL032 y PL004b: los bloques administrativos abarcan superficies diferentes de la extensión geológica del reservorio.
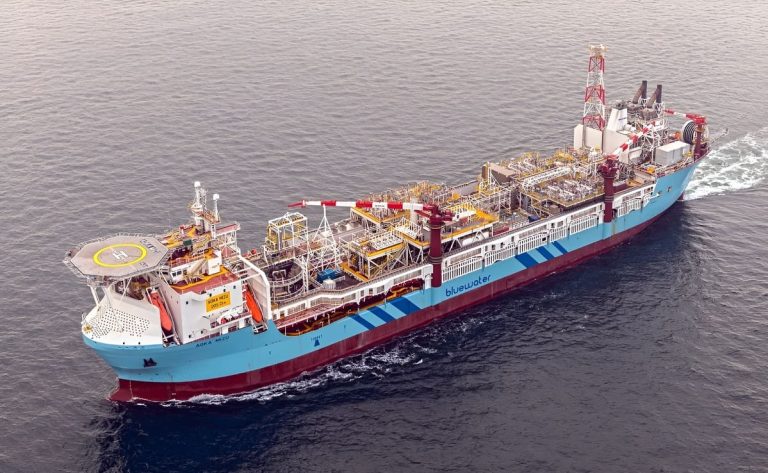
La israelí Navitas Petroleum opera el proyecto y posee el 65%. La británica Rockhopper Exploration conserva el 35%. El esquema inicial contempla once pozos submarinos conectados a una unidad flotante de producción, almacenamiento y descarga, conocida como FPSO. Allí se procesará el fluido extraído y se almacenará el crudo hasta su transferencia a buques petroleros.
La primera fase apunta a recuperar 170 millones de barriles, con un máximo cercano a 50.000 barriles diarios. Las compañías adoptaron la decisión final de inversión el 10 de diciembre de 2025. El calendario publicado por Navitas ubica el primer petróleo en marzo de 2028, sujeto al cumplimiento de las obras y la puesta en servicio.
La evaluación independiente efectiva al 31 de julio de 2026 asignó aproximadamente 314 millones de barriles de reservas probadas y probables a las fases 1 y 2 del área norte. Los volúmenes correspondientes a ampliaciones futuras conservan otras categorías y condiciones de desarrollo. Esta distinción permite separar el petróleo respaldado por un plan comercial de los recursos cuyo aprovechamiento requiere nuevas decisiones.
El capital comprometido y el precio necesario
La financiación anunciada al aprobarse la primera fase contempló US$1.800 millones hasta el primer petróleo y US$2.100 millones hasta completar el proyecto, con contingencias y costos financieros. Su estructura combinó US$1.000 millones de deuda sénior, capital de los socios e ingresos futuros de producción. Rockhopper comunicó, además, una colocación de acciones (suscripción), cercana a US$142 millones.
El cumplimiento del calendario influye directamente sobre esa ecuación. Una demora posterga las ventas y prolonga el período durante el cual deben financiarse obras, equipos y obligaciones contractuales, encareciendo el proyecto y su viabilidad desde lo operativo a lo financiero-económico.
El petróleo identificado en la documentación técnica histórica es de gravedad media, bajo contenido de azufre y elevado contenido de parafina. Esta última característica exige controlar temperaturas y depósitos de cera para preservar el flujo por las instalaciones submarinas.
También requiere precisión el precio de equilibrio, entendido como el valor del barril que permite cubrir los desembolsos y alcanzar una determinada remuneración del capital. La cifra empresarial de US$24 por barril fue publicada en noviembre de 2024 como production breakeven para un diseño de tres fases. Su alcance corresponde a aquella configuración.
Una reconstrucción indicativa realizada para este informe con las tablas de Netherland, Sewell & Associates situó el equilibrio de las fases 1 y 2 del área norte cerca de US$37 de Brent por barril desde diciembre de 2025, con una rentabilidad anual exigida del 10%. Aplicada a los flujos pendientes de julio de 2026, arrojó alrededor de US$34.
Son estimaciones propias desde fechas diferentes, antes de deuda, con aproximaciones tributarias y de producción futura. Excluyen desembolsos históricos anteriores a cada evaluación y mantienen los supuestos de costos utilizados en los informes. Un incremento combinado del 20% en inversiones y gastos operativos elevaría esos umbrales aproximadamente a US$40 y US$44, respectivamente.
Qué ocurrió durante septiembre
La respuesta pública del operador llegó el 4 de septiembre. Navitas sostuvo que trabaja con licencias válidas otorgadas por la administración isleña y con respaldo británico. En ese momento afirmó que esperaba mantener el calendario de desarrollo frente a los anuncios argentinos.
El 16 de septiembre, según informó Associated Press tras acceder a la resolución, la jueza federal Mariel Borruto ordenó detener perforaciones, instalaciones offshore y construcción portuaria vinculadas con Sea Lion hasta una evaluación ambiental de las autoridades argentinas. La información señala que la ejecución depende de la cooperación internacional y de la conducta de las empresas. Esa condición delimita el alcance práctico de la medida sobre operaciones fuera del control efectivo argentino.
Al día siguiente, Reuters informó que el Gobierno presentó un proyecto para endurecer las sanciones por actividades sobre recursos naturales realizadas sin autorización argentina. La iniciativa amplía la presión sobre las relaciones empresariales del desarrollo y debe atravesar el procedimiento legislativo para convertirse en ley.
La medida judicial, las sanciones administrativas y la reforma legislativa tienen procedimientos y efectos propios. Su incidencia económica dependerá de la ejecución de cada decisión y de la exposición de las compañías a la jurisdicción argentina.
La Ley Solanas y el peso de Vaca Muerta
El régimen conocido como Ley Solanas se articula sobre la Ley 26.659, de 2011, modificada por la Ley 26.915, de 2013. Comprende la actividad hidrocarburífera sin autorización argentina y, bajo sus condiciones legales, participaciones societarias y operaciones financieras, comerciales, logísticas o técnicas que la faciliten.
Prevé inhabilitaciones de entre 5 y 20 años y consecuencias penales: de 5 a 10 años de prisión por exploración y de 10 a 15 por extracción, transporte o almacenamiento, además de multas y otras sanciones. La aplicación exige acreditar las conductas y responsabilidades mediante los procedimientos correspondientes.
Vaca Muerta aporta una referencia para dimensionar ese riesgo comercial. En julio de 2026 produjo 643.100 barriles diarios de petróleo, casi trece veces el máximo inicial previsto para Sea Lion. La comparación enfrenta una formación con múltiples desarrollos frente a un proyecto individual, pero muestra el tamaño del mercado argentino para los proveedores de servicios.
Para una empresa con contratos y activos en el país, participar en Sea Lion implica ponderar esos intereses. Atribuir una decisión empresarial concreta a las sanciones requiere documentación de cada caso.
El proyecto ya atravesó una salida relevante: PESCARE informó en diciembre de 2021 la retirada de Harbour Energy. Aquel antecedente corresponde a otra estructura de costos y prioridades empresariales, y muestra cómo la continuidad del desarrollo estuvo condicionada por las decisiones de inversión
El petróleo y la soberanía
La ubicación de Sea Lion, a unas 119 millas náuticas de las islas, vincula sus derechos de explotación con los espacios marítimos que genera el archipiélago. La Convención de las Naciones Unidas sobre el Derecho del Mar reconoce derechos exclusivos del Estado ribereño sobre los recursos de la plataforma continental y la autorización de perforaciones. La disputa sobre la soberanía terrestre afecta a quién corresponde ejercerlos.
La Convención también exige procurar arreglos provisionales y evitar actuaciones que obstaculicen un acuerdo cuando existe una delimitación pendiente. Aplicar esas disposiciones al caso Malvinas requiere considerar la controversia territorial y la competencia del órgano que deba intervenir.
Las Naciones Unidas reconocieron la disputa entre Argentina y el Reino Unido mediante la Resolución 2065, de 1965. La Resolución 31/49, de 1976, instó a las partes a abstenerse de introducir modificaciones unilaterales mientras se desarrolla el proceso recomendado. Ese marco sustenta las objeciones argentinas al aprovechamiento de recursos agotables. La adjudicación de la soberanía permanece pendiente.
El efecto económico puede avanzar mientras continúa esa controversia. El estudio social encargado por el proyecto recogió un escenario de £3.600 millones de ingresos fiscales acumulados entre 2027 y 2057. La proyección precede al calendario actualizado y depende del precio del crudo, la producción y los costos. Su magnitud explica la expectativa de ampliar la capacidad presupuestaria isleña.
La explotación comercial puede fortalecer materialmente la presencia británica. Las obras y los ingresos previstos permiten fundamentar esa consecuencia; atribuir al conjunto del proyecto una finalidad política encubierta exige evidencia adicional.
Qué queda expuesto para la pesca
La pesca comparte con el desarrollo petrolero áreas de navegación y servicios marítimos. El estudio social de Sea Lion identifica cruces entre corredores de buques de apoyo y actividad pesquera, además de posibles efectos sobre Illex argentinus y Doryteuthis gahi ante accidentes de gran magnitud. Son escenarios prospectivos del promotor, cuya evaluación depende de la probabilidad del incidente y de sus consecuencias.
Para las flotas, el seguimiento debe concentrarse en las áreas de exclusión, la coordinación del tránsito, los medios de respuesta a derrames y las condiciones de cobertura de pérdidas. La eventual afectación de otros caladeros exige modelar corrientes, dispersión y coincidencia con las temporadas de captura.
El calendario empresarial fija marzo de 2028 como objetivo del primer barril. Hasta entonces, la ejecución de las obras y el alcance efectivo de las medidas argentinas determinarán cuánto del proyecto anunciado se convierte en actividad concreta. Para el sector pesquero, esa transformación deberá acompañarse con información verificable sobre la seguridad de las operaciones y las responsabilidades económicas ante un incidente.