El mercado europeo de camarón y langostino ofrece una oportunidad exigente: millones de consumidores conocen el producto, aprecian su sabor y lo consideran saludable, pero lo incorporan con poca frecuencia a sus comidas. Entre quienes compran menos de una vez por semana, el 44% de los franceses y el 53% de los alemanes señalan que resulta demasiado caro para adquirirlo regularmente. Esa distancia entre aceptación y compra repetida condiciona el crecimiento de la categoría y el espacio comercial que disputan cultivo y captura.
El diagnóstico surge de la presentación de Circana [*], Reimagining Shrimp Demand in the EU Marketplace, realizada por Ananda Roy, vicepresidente sénior de la consultora para Europa. El costoso estudio fue encargado y financiado por Global Shrimp Forum Foundation (GSF), que facilitó el material a PESCARE.
La investigación combina registros de ventas minoristas con una encuesta de junio de 2026 a aproximadamente 1.600 personas por país en Francia y Alemania. Sus resultados permiten identificar dónde crece la demanda, qué dificulta la compra y qué características comerciales podrían favorecerla.
Para interpretar sus consecuencias sobre Argentina, corresponde precisar el alcance: Circana agrupa camarones y langostinos sin separar especies ni distinguir cultivo de captura. Por eso, el documento describe el mercado compartido por ambos productos, mientras que sus impactos específicos sobre el langostino argentino requieren una lectura sectorial diferenciada.
Vender más euros y vender más kilos
El comportamiento de la categoría varía entre destinos. En el acumulado relevado de 2026, Francia vendió menos volumen con mayor facturación; Alemania aumentó las cantidades con precios prácticamente estables; España consiguió crecimiento físico y de precio; y Países Bajos combinó una expansión pronunciada del volumen con una reducción del precio medio.
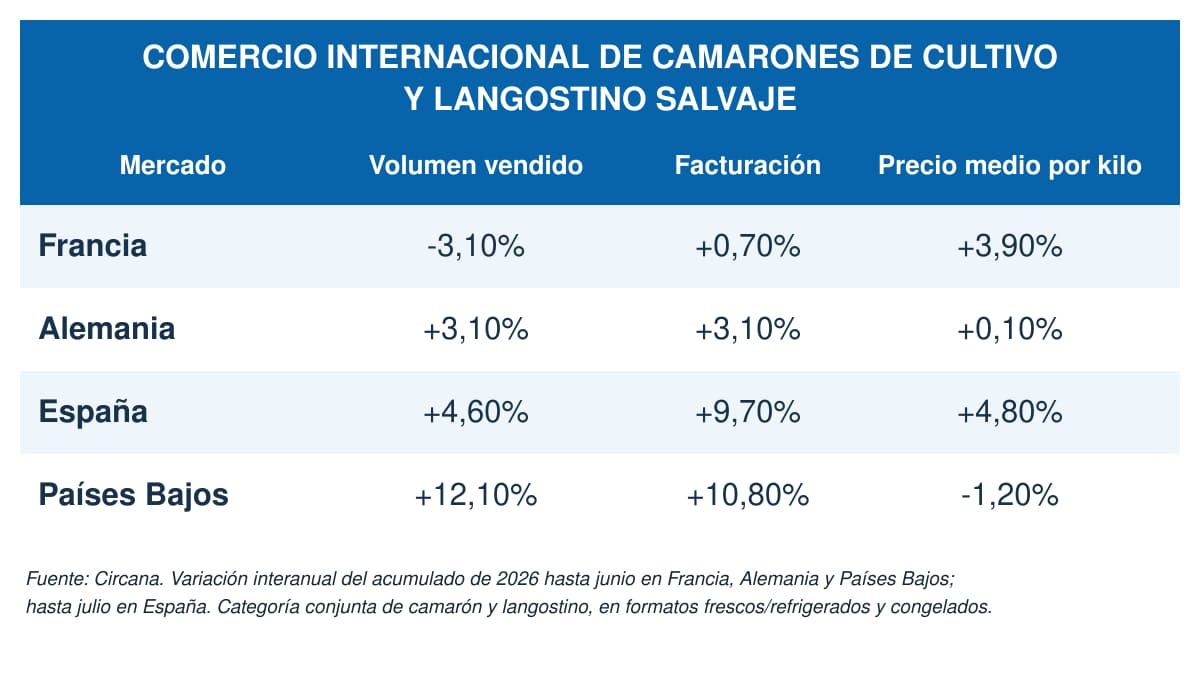
El caso francés muestra por qué la facturación debe leerse junto con el volumen. El aumento del precio medio sostuvo el valor de las ventas, mientras la cantidad comercializada retrocedió. Para un proveedor que busca colocar más producto, esa contracción física tiene consecuencias distintas de las que sugiere una facturación positiva.
Alemania aporta otra señal. En las 52 semanas anteriores al período anual más reciente del informe, el volumen había crecido 10% con una caída del precio medio de 4%. En las últimas 52 semanas, el crecimiento físico se moderó a 3,3% y la reducción de precio, a 0,4%. La secuencia coincide con una menor expansión de las cantidades a medida que se atenuó el abaratamiento.
España, en cambio, demuestra que existe espacio para aumentar ventas con precios superiores. Las diferencias entre países obligan a examinar el surtido y las condiciones de cada mercado antes de atribuir todo movimiento al precio.
Además, el promedio por kilo puede cambiar porque se venden otras proporciones de tamaños, especies o productos elaborados. Los registros describen resultados comerciales; identificar cuánto responde a una variación de precio del mismo artículo exige un desglose adicional.
El producto conserva, en cualquier caso, una posición de valor elevado. En Francia representa el 4% del volumen y el 6,8% de la facturación del conjunto de carnes, aves y productos del mar considerado por Circana. En Alemania, esas participaciones son 3,5% y 6%. Su peso económico supera su participación física, una característica que ayuda a explicar tanto su atractivo comercial como la dificultad de incorporarlo a la compra cotidiana.
El comprador que falta y el que compra poco
La encuesta encuentra dos oportunidades diferentes. En Francia, el 88% de los consultados declara comprar camarón o langostino al menos una vez al año; en Alemania, el porcentaje alcanza el 66%. El mercado francés tiene una penetración mayor, mientras el alemán conserva más espacio para incorporar compradores.
Sin embargo, entre los consumidores considerados en la pregunta sobre comidas habituales en el hogar, solo el 19% de los franceses y el 18% de los alemanes declara consumirlo semanalmente. Llegar a muchos compradores y conseguir que repitan son objetivos comerciales distintos.
La segmentación por edad agrega una diferencia importante. La presencia de compradores es mayor entre las generaciones de más edad y las personas de ingresos altos. La frecuencia de compra, en cambio, es mayor entre los jóvenes y quienes trabajan a tiempo completo. Circana presenta esta orientación sin publicar porcentajes por grupo.
Para el sector, la lectura es relevante: una estrategia concentrada exclusivamente en el consumo de ocasión y en el público tradicional puede dejar menos atendidos a compradores que buscan incorporar el producto a comidas frecuentes. El informe propone acercarlo a las dietas cotidianas y facilitar su preparación.
También cambian las barreras según la relación con la categoría. Entre los alemanes que nunca compran, el 42% menciona que a alguien del hogar le disgusta el sabor; el 40%, el precio; y el 14%, el desconocimiento sobre cómo prepararlo. Entre quienes ya compran, el sabor aparece precisamente como la principal razón de elección: lo señala el 66% en Francia y el 58% en Alemania.
La diferencia identifica públicos concretos. Para un consumidor satisfecho, una oferta conveniente puede estimular la repetición. Para un hogar que rechaza el sabor o desconoce la preparación, la misma rebaja enfrenta una barrera adicional.
Entre los compradores poco frecuentes, el 60% de los franceses y el 56% de los alemanes dice que compraría más seguido si fuera más barato. Una mayor presencia de promociones recibe el 37% y el 45% de las menciones, respectivamente. Son respuestas sobre intención de compra, cuya materialización depende de la oferta concreta.
La promoción ya ocupa un lugar considerable. En los seis mercados europeos analizados, el 24% del volumen de mariscos frescos o refrigerados —incluidos camarones y langostinos— se comercializó bajo promoción, frente al 15% del conjunto de alimentos frescos y refrigerados. En pescados y mariscos congelados, la proporción alcanzó el 22%. Estos datos corresponden a categorías más amplias que el langostino.
Circana recomienda evitar una dependencia excesiva del descuento. La cuestión económica consiste en determinar si una promoción incorpora compradores y aumenta la repetición, o concentra ventas que después disminuyen cuando termina la oferta. La presentación plantea esa dirección estratégica, aunque carece de un cálculo de rentabilidad promocional por especie.
Hay otras barreras abordables. El 29% de los franceses que compra poco declara que suele olvidarse del producto al hacer las compras. El 22% compraría más seguido si conservara su frescura durante más tiempo. En Alemania, el 18% menciona como incentivo que todos los integrantes del hogar lo consumieran.
Estos resultados llevan la discusión hacia la organización de la comida: cuánto comprar, cómo conservarlo y qué preparar. El tamaño del envase y las instrucciones de uso pueden influir sobre esas decisiones. Un paquete menor reduce el desembolso por compra; una presentación porcionada facilita administrar cantidades. Su viabilidad depende del costo de elaboración y de la respuesta de cada público.
Cultivo y captura frente al mismo presupuesto
La competencia entre camarón de cultivo y langostino salvaje opera dentro de esa restricción de gasto. La interpretación comercial es que, cuando dos ofertas cumplen una función semejante y el comprador percibe diferencias pequeñas, el precio adquiere mayor peso. Cuando reconoce atributos específicos y los valora, aparece espacio para una diferencia de precio.
El informe carece de una medición de cuánto vannamei sustituye al langostino argentino, o viceversa. También deja abierta la disposición a pagar específicamente por la condición de salvaje. La presión competitiva puede analizarse; su magnitud necesita datos separados por especie y presentación.
Para el producto argentino, esa distinción evita confundir dos fenómenos. Una categoría en crecimiento puede favorecer a varios proveedores, pero sus ventas también pueden concentrarse en determinadas especies o formatos. La expansión agregada y la participación del langostino argentino deben medirse por separado.
La comparación económica requiere, además, productos equivalentes. Un kilo entero y un kilo pelado ofrecen distinto rendimiento comestible y demandan diferente trabajo de preparación. Para un restaurante o un elaborador, el costo por porción utilizable puede modificar la elección. Para el hogar, intervienen el importe del paquete y la cantidad que finalmente aprovecha.
También importa contra qué alimento se compara. En Alemania, el índice de precio del camarón y langostino llega a 224 cuando el de las aves es 100. El correspondiente a otros productos del mar es 207. Dentro de esas categorías amplias, la distancia frente al pollo es mucho mayor que frente al resto de la oferta pesquera. En Francia, la relación con las aves alcanza 210; en España, 233; y en Países Bajos, 175.
Esto permite precisar la búsqueda de nuevos compradores. Competir por una comida que ya incluye productos del mar plantea una diferencia de presupuesto distinta de reemplazar una proteína cotidiana más económica. La estrategia puede variar según el alimento que se pretende sustituir y el valor que el consumidor asigna a esa ocasión.
El conjunto pesquero enfrenta, además, otras categorías con mayor crecimiento. Durante las 52 semanas terminadas en junio de 2026, el volumen de huevos aumentó 5,1% y el de aves, 3,2% en los seis mercados analizados. Pescados y mariscos congelados avanzaron 0,3%. Las comidas frescas listas para consumir con pescado o mariscos crecieron 4,5%.
La comparación sugiere una oportunidad en la elaboración y la facilidad de uso, aunque corresponde a conjuntos de productos diferentes. Para camarón y langostino, el desafío consiste en participar de ese consumo práctico conservando sus atributos.
La presentación puede acercar el langostino a otra demanda
Las diferencias de formato son suficientemente grandes como para condicionar la oferta exportadora. En Francia, el 77% del volumen minorista de camarón y langostino se vende fresco o refrigerado. En España, el congelado representa el 84%; en Alemania, el 55%; y en Países Bajos, el 50%.
La clasificación corresponde al estado comercial en que se vende el producto. El dato de refrigerados debe distinguirse de su conservación previa y del procesamiento realizado antes de llegar al mostrador.
La encuesta también encuentra preferencias distintas: entre los franceses, el 63% menciona cocidos y el 66%, enteros con cabeza y caparazón. Entre los alemanes, el 56% señala crudos y el 57%, pelados. Son respuestas que admiten opciones múltiples y expresan preferencias, no participaciones de ventas.
Para Argentina, esos resultados orientan el trabajo con importadores y procesadores. El mismo recurso puede necesitar presentaciones diferentes según el destino. La preferencia francesa por el entero convive con una afinidad alemana por el pelado, mientras el peso del congelado distingue especialmente a España.
Uno de los ejemplos visuales más relevantes del documento reúne precisamente origen y facilidad de preparación: Circana incluye un envase de Pescanova identificado como “Gambón Salvaje” y lo presenta como apto para freidora de aire. La lámina ilustra una propuesta de innovación; no identifica la procedencia de ese producto ni publica su resultado individual de ventas.
Su valor para la lectura sectorial está en la combinación comercial: la identidad salvaje puede acompañar una forma de cocinar adaptada a hábitos actuales. El atributo del producto y la solución práctica aparecen juntos ante el comprador.
La innovación, de todos modos, tiene resultados muy desiguales. En el conjunto de carnes y productos del mar relevado, los nuevos lanzamientos representaron el 5% de las referencias y el 3,2% de la facturación. Dentro de esos lanzamientos, el 4% de las referencias concentró el 46% del valor vendido. Son datos generales de esas categorías, útiles para mostrar la concentración del éxito comercial, sin atribuirlos exclusivamente al camarón.
Para las empresas pesqueras, desarrollar una presentación agrega costos y exige validación comercial. El informe destaca propuestas vinculadas con calidad, salud y facilidad de consumo, pero la decisión industrial requiere conocer el canal, el precio aceptado y la repetición del pedido.
La sostenibilidad interviene en otro nivel. Circana la identifica como un factor relevante para las políticas de abastecimiento de las cadenas. Entre compradores poco frecuentes de camarón y langostino, una oferta más sostenible obtiene apenas 0% de menciones en Francia y 1% en Alemania como incentivo para comprar más seguido, según los porcentajes redondeados publicados.
Acceder al surtido de una cadena y conseguir que el consumidor repita la compra son etapas con exigencias diferentes. La sostenibilidad puede intervenir en la selección del proveedor, mientras el presupuesto y los hábitos tienen mayor presencia en las respuestas sobre frecuencia.
Para el langostino salvaje, la procedencia aporta una identidad comercial. Su conversión en valor depende de la calidad ofrecida, de la evidencia que respalde los atributos comunicados y de una presentación adecuada al uso esperado.
El informe sitúa así una parte de la competencia después del desembarque. Las decisiones de procesamiento, envasado y comercialización influyen sobre el mercado al que puede acceder el producto y sobre la razón por la que vuelve a comprarse.
La oportunidad argentina consiste en identificar dónde sus atributos justifican una elección y qué formato facilita repetirla. La prueba comercial será vender con continuidad, a un precio que sostenga el margen y con una presentación que el comprador vuelva a buscar.
Fuente principal: Circana, “Reimagining Shrimp Demand in the EU Marketplace”, presentada por Ananda Roy y facilitada por Global Shrimp Forum Foundation, entidad que encargó y financió el estudio. La encuesta de compradores corresponde a junio de 2026 y comprende aproximadamente 1.600 personas por mercado en Francia y Alemania. Los registros minoristas tienen los períodos indicados en el texto. Las consecuencias para la competencia entre cultivo y captura constituyen una interpretación sectorial sobre datos agregados.
[*] Circana es una consultora internacional especializada en investigación de mercados y hábitos de consumo, surgida de la unión de IRI y NPD. Analiza registros de ventas y paneles de consumidores para conocer cuánto se compra, a qué precio y cómo evoluciona la demanda. Sus estudios permiten a empresas y exportadores ajustar su oferta y sus estrategias comerciales.
Ananda Roy es vicepresidente sénior y asesor de la industria de bienes de consumo de Circana. Su trabajo se centra en analizar la demanda y asesorar a grandes fabricantes y cadenas comerciales sobre estrategias de crecimiento. Formación: MBA de la Universidad de Warwick y formación ejecutiva en liderazgo, innovación y análisis avanzado de datos en Harvard Business School, London Business School y la Universidad de Cambridge. Trayectoria: su biografía sitúa su incorporación en 2021. Anteriormente ocupó puestos de estrategia y dirección comercial en grandes empresas de consumo, consultoras y firmas de investigación; comenzó su carrera en dos redes internacionales de publicidad. Publicaciones: es autor de informes sobre innovación, sostenibilidad, marcas propias y evolución del consumo europeo, entre ellos Demand Signals y Europe’s Innovation Pacesetters.